Trošak korporativne tvrdnje koju nije moguće dokazati
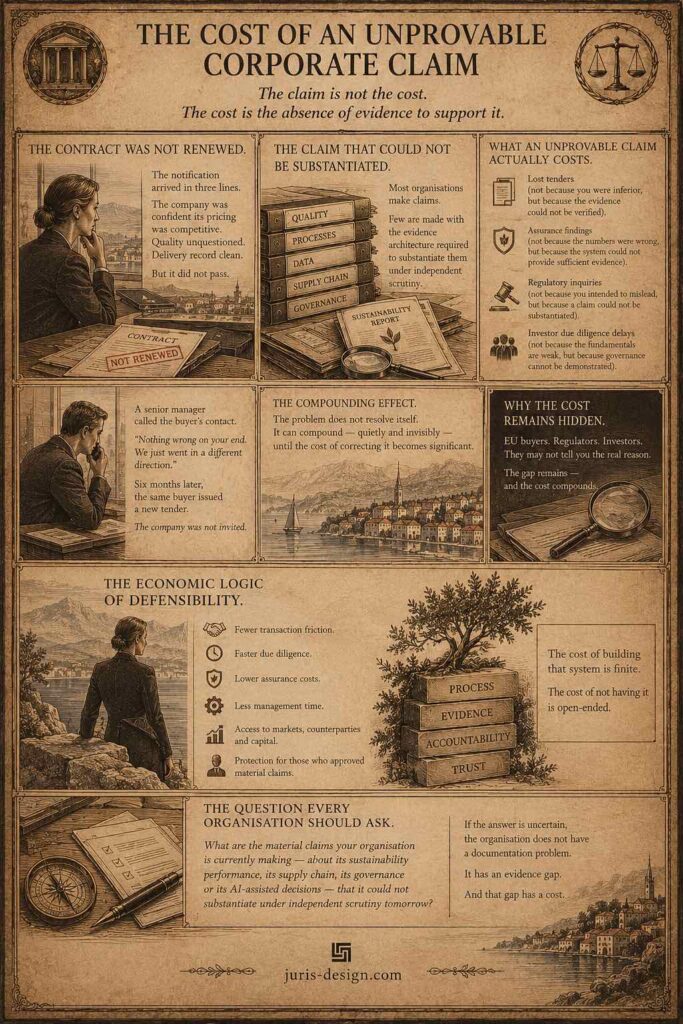
Ugovor nije obnovljen. Obavještenje je stiglo u tri reda. Kompanija je bila uvjerena da je njena cijena konkurentna. Kvalitet nije bio upitan. Istorija isporuka uredna. Ali nije prošla. Viši menadžer je pozvao kontakt osobu kod kupca. „Sa vaše strane nije bilo ništa pogrešno. Samo smo odlučili da idemo u drugom smjeru.“ Šest mjeseci kasnije, isti kupac je raspisao novi tender. Kompanija nije bila pozvana.
Tvrdnja koja se nije mogla potkrijepiti
Svaka organizacija iznosi tvrdnje. O kvalitetu svojih procesa. O pouzdanosti svojih podataka. O održivosti svog lanca snabdijevanja. O upravljačkim strukturama koje stoje iza njenih odluka. Većina tih tvrdnji iznosi se u dobroj vjeri. Malo njih iznosi se uz evidence architecture potrebnu da bi se potkrijepile pod nezavisnim nadzorom.
A u poslovnom okruženju u kojem objave o održivosti, tvrdnje o lancu snabdijevanja, odluke potpomognute AI-jem i izjave upravnog odbora sve više podliježu provjeri, jaz između tvrdnje i tvrdnje koju je moguće dokazati više nije samo pitanje usklađenosti. To je ekonomsko pitanje.
Šta tvrdnja koju nije moguće dokazati zapravo košta
Trošak korporativne tvrdnje koju nije moguće dokazati rijetko je vidljiv u trenutku kada je iznesena. Postaje vidljiv kasnije. Ponekad mnogo kasnije. A do tada se trošak već uvećao. Zamislite šta se dešava kada se materijalna tvrdnja ne može potkrijepiti pod nadzorom.
Tender je izgubljen – ne nužno zato što je ponuda bila lošija, već zato što je due diligence proces pokazao da se osnovni podaci ne mogu provjeriti. Kupac je izabrao dobavljača čija je dokumentacija zahtijevala manje korektivnih mjera.
Angažman na provjeri utvrđuje materijalni nedostatak u dokazima ili kontrolama – ne nužno zato što su prijavljene brojke bile pogrešne, već zato što sistem koji ih je proizveo nije mogao pružiti dovoljno odgovarajućih dokaza da ih potkrijepi. Trošak korektivnih mjera može premašiti trošak izgradnje sistema od samog početka.
Otvara se regulatorni postupak – ne zato što je organizacija namjeravala da obmane, već zato što javna tvrdnja o održivosti nije mogla biti potkrijepljena u trenutku kada je iznesena. Slijede pravni troškovi, vrijeme uprave i reputaciona izloženost.
Proces due diligence-a investitora zastaje – ne zato što su poslovne osnove slabe, već zato što je dokumentacija o upravljanju nepotpuna i strukture odgovornosti ne mogu biti dokazane. Rok transakcije se produžava. Uslovi mogu biti ponovo pregovarani. Vrijednost može biti izgubljena.
U svakom slučaju, trošak nije sama tvrdnja. Trošak je odsustvo dokaza koji je potkrepljuju.
Efekat kumuliranja
Ono što tvrdnje koje nije moguće dokazati čini posebno skupim nije njihov neposredni trošak. Već efekat kumuliranja problema koji ostaje neriješen. Organizacija koja izgubi tender iz razloga koje ne razumije može u sljedeći tender ući sa istim nedostatkom. Organizacija koja dobije nalaz tokom provjere, a ne riješi osnovnu slabost sistema, može se ponovo suočiti sa sličnim problemima sa dokazima.
A jedna materijalna tvrdnja koju nije moguće dokazati treba da otvori šire pitanje:
Na čemu još u organizaciji počivaju dokazi koji nikada nijesu strukturirani tako da izdrže provjeru? Problem se neće riješiti sam od sebe. Može se kumulirati – tiho i nevidljivo – sve dok trošak njegovog ispravljanja ne postane značajan.
Zašto trošak ostaje skriven
EU kupci rijetko kažu: „Nijeste prošli jer vaša evidence architecture nije bila dovoljna.“
Regulatorna provjera može početi zahtjevom za dokumentaciju, a ne eksplicitnom izjavom da tvrdnju nije bilo moguće dokazati.
Investitori možda neće odbiti transakciju riječima: „Vaše upravljanje se ne može dokazati.“
Umjesto toga mogu produžiti rokove, zatražiti dodatne dokaze ili tražiti izmjene uslova transakcije. U svakom slučaju, osnovni problem može ostati neizgovoren. A organizacija koja ne razumije pravi razlog nastavlja da posluje sa istim nedostatkom – i može iznova plaćati isti trošak, a da ne zna zašto.
Ekonomska logika odbranjivosti
Postoji ekonomska logika odbranjivosti koju organizacije počinju da prepoznaju. Sistem sposoban da potkrijepi materijalne korporativne tvrdnje ne smanjuje samo pravnu izloženost. Može smanjiti trenje u transakcijama. Može ubrzati due diligence procese. Može smanjiti trošak odgovaranja na zahtjeve tokom provjere. Može zaštititi vrijeme uprave. Može smanjiti prepreke u pristupu tržištima, ugovornim stranama i kapitalu.
I može zaštititi pojedince koji su iznijeli i odobrili materijalne tvrdnje – jer su te tvrdnje iznesene u okviru sistema sposobnog da pokaže kako su nastale, koji dokazi su ih potkrijepili i zašto je oslanjanje na njih bilo razumno. Trošak izgradnje takvog sistema je ograničen. Trošak njegovog nepostojanja nema gornju granicu.
Pitanje koje svaka organizacija treba da postavi
Koje materijalne tvrdnje vaša organizacija trenutno iznosi – o svojim rezultatima u oblasti održivosti, svom lancu snabdijevanja, svom upravljanju ili svojim odlukama potpomognutim AI-jem – a koje sjutra ne bi mogla potkrijepiti pod nezavisnim nadzorom?
Ako je odgovor neizvjestan, organizacija nema problem sa dokumentacijom. Ima nedostatak dokaza. A taj nedostatak ima cijenu. Jedino pitanje je da li će organizacija taj trošak otkriti pod sopstvenim uslovima – ili pod tuđim.
Ostali blogovi


Trošak korporativne tvrdnje koju nije moguće dokazati
Ugovor nije obnovljen. Obavještenje je stiglo u tri reda. Kompanija je bila uvjerena da je…
Možete izgubiti tender prije nego što iko kaže da je razlog ESG
Formalno obavještenje je stiglo na tri reda. Kompanija je bila sigurna da je cijena bila…