Category: Regional

  • Možete izgubiti tender prije nego što iko kaže da je razlog ESG
    Možete izgubiti tender prije nego što iko kaže da je razlog ESG

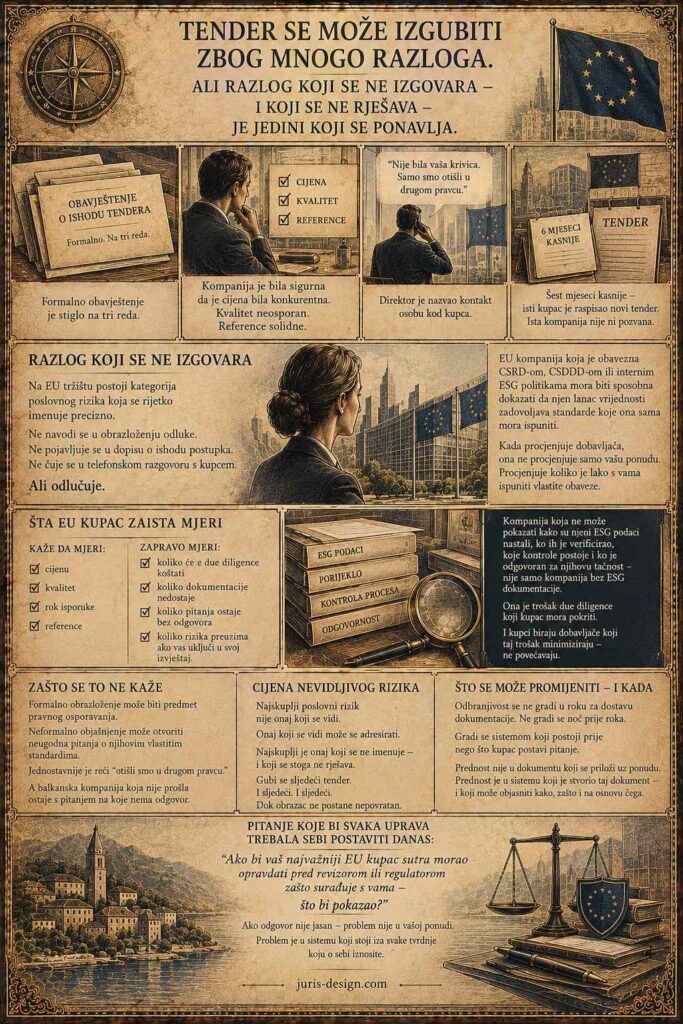
    Formalno obavještenje je stiglo na tri reda. Kompanija je bila sigurna da je cijena bila konkurentna. Kvalitet neosporan. Reference solidne. Ali nije prošla.

    Direktor je nazvao kontakt osobu kod kupca. “Nije bila vaša krivica. Samo smo otišli u drugom pravcu.” Šest mjeseci kasnije – isti kupac je raspisao novi tender. Ista kompanija nije ni pozvana.

    Razlog koji se ne izgovara

    Na EU tržištu postoji kategorija poslovnog rizika koja se rijetko imenuje precizno. Ne navodi se u obrazloženju odluke. Ne pojavljuje se u dopisu o ishodu postupka. Ne čuje se u telefonskom razgovoru s kupcem. Ali odlučuje.

    EU kompanija koja je obavezna CSRD-om, CSDDD-om ili internim ESG politikama mora biti sposobna dokazati da njen lanac vrijednosti zadovoljava standarde koje ona sama mora ispuniti.

    Kada procjenjuje dobavljača – bilo da je to formalni tender, obnova ugovora ili novi projekat – ona ne procjenjuje samo vašu ponudu.

    Procjenjuje koliko je lako s vama ispuniti vlastite obaveze. Ako to nije lako – ona odlazi. Bez objašnjenja.

    Šta EU kupac zapravo mjeri

    Postoje stvari koje kupac kaže da mjeri. I postoje stvari koje zapravo mjere. Kaže da mjeri: cijenu, kvalitet, rok isporuke, reference. Zapravo mjeri: koliko će due diligence koštati, koliko dokumentacije nedostaje, koliko pitanja ostaje bez odgovora, koliko rizika preuzima ako vas uključi u svoj izvještaj.

    Kompanija koja ne može pokazati:

    • kako su njeni ESG podaci nastali
    • ko ih je verificirao
    • koje kontrole postoje
    • ko je odgovoran za njihovu tačnost

    -nije samo kompanija bez ESG dokumentacije.

    Ona je trošak due diligence koji kupac mora pokriti. I kupci biraju dobavljače koji taj trošak minimiziraju – ne povećavaju.

    Zašto se to ne kaže

    EU kupci rijetko kažu “niste prošli zbog ESG-a.” Razlozi su praktični. Formalno obrazloženje odluke može biti predmet pravnog osporavanja. Neformalno objašnjenje može otvoriti neugodna pitanja o njihovim vlastitim standardima. Jednostavnije je reći “otišli smo u drugom pravcu.” I nastaviti dalje. A balkanska kompanija koja nije prošla ostaje s pitanjem na koje nema odgovor. I s tendencijom da problem traži na pogrešnom mjestu – u cijeni, u politici, u odnosima. Dok pravi razlog ostaje neizgovoren.

    Cijena nevidljivog razloga

    Najskuplji poslovni rizik nije onaj koji se vidi. Onaj koji se vidi može se adresirati. Najskuplji je onaj koji se ne imenuje – i koji se stoga ne rješava. Kompanija koja izgubi tender zbog neodbranjivosti svojih podataka i procesa – a ne zna to – nastavlja poslovati na isti način. Gubi sljedeći tender iz istog razloga. I sljedeći. Dok obrazac postane nepovratan.

    Što se može promijeniti – i kada

    Odbranjivost se ne gradi u roku za dostavu dokumentacije. Ne gradi se noć prije roka. Gradi se sistemom koji postoji prije nego što kupac postavi pitanje. Kompanija koja danas ima dokumentovan, verificiran i odbranjiv sistem podataka i procesa – sutra ulazi u svaki tender s prednosti koju konkurent ne može nadoknaditi brzinom. Jer prednost nije u dokumentu koji se priloži uz ponudu. Prednost je u sistemu koji je stvorio taj dokument – i koji može objasniti kako, zašto i na osnovu čega.

    Pitanje koje bi svaka uprava trebala sebi postaviti danas

    Ako bi vaš najvažniji EU kupac sutra morao opravdati pred revizorom ili regulatorom zašto surađuje s vama:

    Što bi pokazao?

    Ako odgovor nije jasan – problem nije u vašoj ponudi. Problem je u sistemu koji stoji iza svake tvrdnje koju o sebi iznosite. Tender se može izgubiti zbog mnogo razloga. Ali razlog koji se ne izgovara – i koji se ne rješava – je jedini koji se ponavlja.
    Ostali blogovi

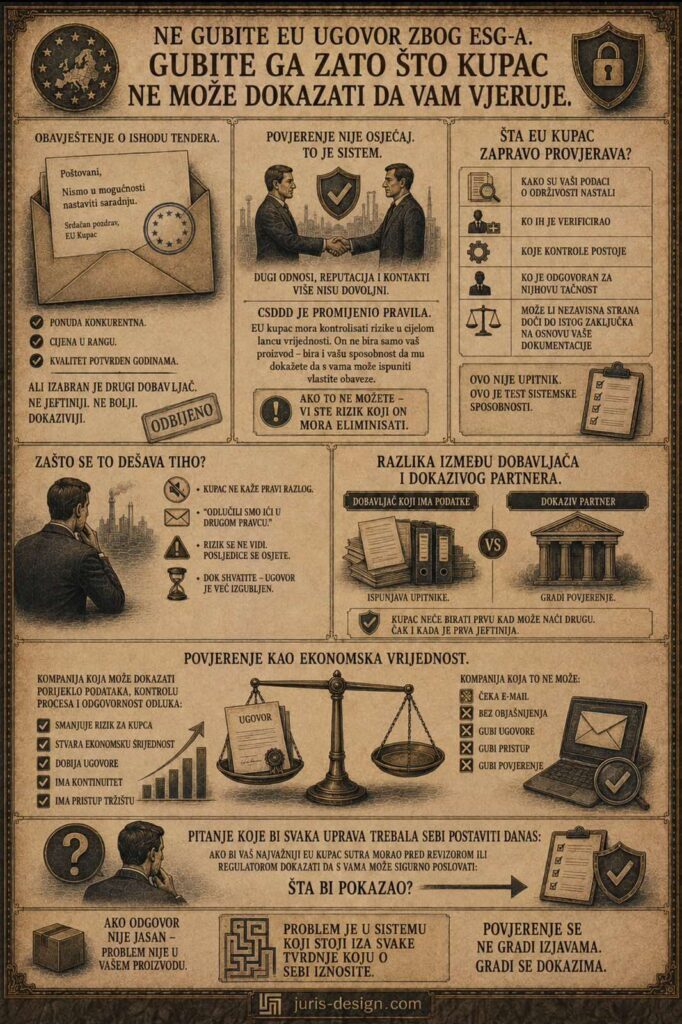
  • Ne gubite EU ugovor zbog ESG-a. Gubite ga zato što kupac ne može dokazati da vam vjeruje.

    Ne gubite EU ugovor zbog ESG-a. Gubite ga zato što kupac ne može dokazati da vam vjeruje.

    Obavještenje o ishodu tendera stigla je e-mailom. Kratka. Formalna. Bez objašnjenja.

    “Nismo u mogućnosti nastaviti saradnju.”

    Direktor je bio siguran da je njihova ponuda bila konkurentna. Cijena u rangu. Kvalitet potvrđen godinama saradnje. Ali EU kupac je izabrao drugog dobavljača. Ne jeftinijeg. Ne boljeg. Dokazivijeg. Povjerenje nije osjećaj. To je sistem. Balkanske kompanije koje izvoze u EU često misle da je povjerenje stvar odnosa. Dugi zajednički rad. Lični kontakti. Dobra reputacija u branši. To je bilo dovoljno. Više nije.

    Corporate Sustainability Due Diligence Directive promijenila je logiku izbora dobavljača na fundamentalnom nivou. EU kupac koji je obavezan CSDDD-om mora kontrolisati rizike u cijelom svom lancu vrijednosti. To znači da vaš kupac ne bira samo vaš proizvod ili uslugu. Bira i vašu sposobnost da mu dokažete da s vama može ispuniti vlastite obaveze. Ako to ne možete — vi niste samo dobavljač koji nema ESG dokumentaciju. Vi ste rizik koji on mora eliminisati.

    Šta EU kupac zapravo provjerava

    Kada ozbiljan EU kupac procjenjuje dobavljača iz lanca vrijednosti, pitanje više nije samo:

    “Je li vaš proizvod kvalitetan?”

    Pitanje je:

    “Možete li mi dokazati da ono što tvrdite o svom poslovanju počiva na provjerljivim činjenicama?”

    To uključuje:

    • kako su vaši podaci o održivosti nastali
    • ko ih je verificirao
    • koje kontrole postoje
    • ko je odgovoran za njihovu tačnost
    • i može li nezavisna strana doći do istog zaključka na osnovu vaše dokumentacije

    Ovo nije ESG upitnik koji se popunjava jednom godišnje. Ovo je test sistemske sposobnosti. I ako vaš sistem ne može odgovoriti na ta pitanja — kupac ima problem. A vi ste taj problem.

    Zašto se to dešava tiho?

    Balkanske kompanije rijetko saznaju pravi razlog gubitka EU ugovora. Kupac ne kaže: “Vaša dokazna arhitektura nije zadovoljila naše standarde due diligence.” Kaže: “Odlučili smo ići u drugom pravcu.” Ili ne kaže ništa. Rizik se ne vidi. Posljedice se osjete. A do trenutka kada kompanija shvati da je problem u sistemu — a ne u cijeni, kvalitetu ili odnosu — ugovor je već izgubljen. Ponekad zauvijek.

    Razlika između dobavljača i dokazivog partnera

    Na EU tržištu 2026. postoje dvije kategorije dobavljača. Oni koji imaju podatke. I oni koji mogu dokazati da su ti podaci nastali kroz kontrolisan, verifikovan i odbranjiv proces. Prva kategorija ispunjava upitnike. Druga kategorija gradi povjerenje. Kupac koji mora odgovarati za cijeli lanac vrijednosti — pred revizorom, regulatorom ili investitorom — neće birati prvu kategoriju kada može naći drugu. Čak i kada je prva jeftinija.

    Povjerenje kao ekonomska vrijednost

    Ovo nije apstraktna priča o ESG-u. Ovo je priča o tome ko dobija posao. Kompanija koja može dokazati porijeklo svojih podataka, kontrolu svojih procesa i odgovornost svojih odluka — ne samo da smanjuje rizik za kupca. Ona stvara ekonomsku vrijednost koja se mjeri ugovorima, kontinuitetom i pristupom tržištu. Kompanija koja to ne može — čeka obavijest e-mailom. Bez objašnjenja.

    Pitanje koje bi svaka uprava trebala sebi postaviti danas

    Ako bi vaš najvažniji EU kupac sutra morao pred revizorom ili regulatorom dokazati da s vama može sigurno poslovati:

    Šta bi pokazao?

    Ako odgovor nije jasan — problem nije u vašem proizvodu. Problem je u sistemu koji stoji iza svake tvrdnje koju o sebi iznosite. Povjerenje se ne gradi izjavama. Gradi se dokazima.

    Ostali blogovi

  • Scope 3 podaci: Razlog zbog kojeg možete izgubiti EU kupca prije nego što shvatite zašto

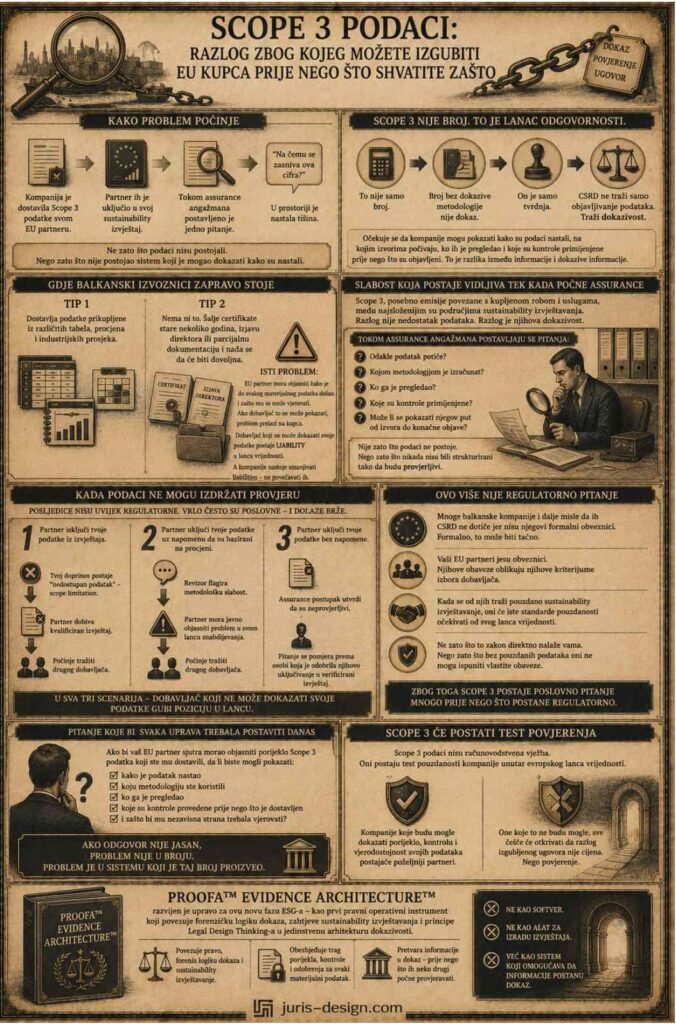
    Scope 3 podaci: Razlog zbog kojeg možete izgubiti EU kupca prije nego što shvatite zašto

    Kompanija je dostavila Scope 3 podatke svom EU partneru. Partner ih je uključio u svoj sustainability izvještaj. Tokom assurance angažmana postavljeno je jedno pitanje. “Na čemu se zasniva ova cifra?” U prostoriji je nastala tišina. Ne zato što podaci nisu postojali. Nego zato što nije postojao sistem koji je mogao dokazati kako su nastali.

    Scope 3 nije broj. To je lanac odgovornosti. Većina balkanskih izvoznika Scope 3 doživljava kao računicu. Sabereš emisije dobavljača, dodaš transport, primijeniš odgovarajuće faktore emisije i dobiješ broj koji ulazi u izvještaj.

    Ali Scope 3 nije samo broj. Broj bez dokazive metodologije nije dokaz. On je samo tvrdnja. Corporate Sustainability Reporting Directive ne traži samo objavljivanje podataka. Kako zahtjevi za sustainability izvještavanje i assurance sazrijevaju, od kompanija se očekuje da mogu pokazati kako su podaci nastali, na kojim izvorima počivaju, ko ih je pregledao i koje su kontrole primijenjene prije nego što su objavljeni. To je suštinska razlika između informacije i dokazive informacije.

    Gdje balkanski izvoznici zapravo stoje

    Danas se u praksi najčešće sreću dva tipa izvoznika. Prvi dostavlja podatke prikupljene iz različitih tabela, procjena i industrijskih prosjeka.

    Drugi nema ni to. Šalje certifikate stare nekoliko godina, izjavu direktora ili parcijalnu dokumentaciju i nada se da će biti dovoljna. Oba pristupa imaju isti problem. EU partner koji priprema sustainability izvještaj mora biti sposoban objasniti kako je do svakog materijalnog podatka došao i zašto mu se može vjerovati. Ako dobavljač to ne može pokazati, problem više nije samo na strani dobavljača. Problem prelazi na kupca koji te podatke uključuje u vlastiti izvještaj. Dobavljač koji ne može dokazati svoje podatke postaje liability u lancu vrijednosti. A kompanije nastoje smanjivati liabilities – ne povećavati ih.

    Slabost koja postaje vidljiva tek kada počne assurance

    Scope 3, posebno emisije povezane s kupljenom robom i uslugama, među najsloženijim su područjima sustainability izvještavanja. Razlog nije nedostatak podataka. Razlog je njihova dokazivost. Tokom assurance angažmana pažnja se ne usmjerava samo na broj. Postavljaju se pitanja poput:

    • Odakle podatak potiče?
    • Kojom metodologijom je izračunat?
    • Ko ga je pregledao?
    • Koje su kontrole primijenjene?
    • Može li se pokazati njegov put od izvora do konačne objave?

    Upravo na tim pitanjima mnogi sistemi počinju pokazivati svoje slabosti. Nije zato što podaci ne postoje. Nego zato što nikada nisu bili strukturirani tako da budu provjerljivi.

    Kada podaci ne mogu izdržati provjeru

    Posljedice nisu uvijek regulatorne. Vrlo često su poslovne – i dolaze brže. EU partner može zaključiti da dostavljeni podaci nisu dovoljno pouzdani za uključivanje u izvještaj. Može ih označiti kao procjene uz dodatna objašnjenja. Može tražiti opsežne dopune dokumentacije. Ili može zaključiti da je jednostavnije pronaći dobavljača koji raspolaže kvalitetnijim informacijama.

    U konkretnim scenarijima to izgleda ovako:

    Partner isključi tvoje podatke iz izvještaja. Tvoj doprinos postaje “nedostupan podatak” – scope limitation u assurance terminologiji. Partner dobiva kvalificiran izvještaj. Počinje tražiti drugog dobavljača. Partner uključi tvoje podatke uz napomenu da su bazirani na procjeni. Revizor flagira metodološku slabost. Partner mora javno objasniti problem u svom lancu snabdijevanja. Počinje tražiti drugog dobavljača. Partner uključi tvoje podatke bez napomene. Assurance postupak utvrdi da su neprovjerljivi. Pitanje se pomjera prema osobi koja je odobrila njihovo uključivanje u verificirani izvještaj.

    U sva tri scenarija – dobavljač koji ne može dokazati svoje podatke gubi poziciju u lancu.

    Ovo više nije regulatorno pitanje

    Mnoge balkanske kompanije i dalje misle da ih CSRD ne dotiče jer nisu njegovi formalni obveznici. Formalno, to može biti tačno. Tržišno, sve manje znači. Vaši EU partneri jesu obveznici. Njihove obaveze oblikuju njihove kriterijume izbora dobavljača. Kada se od njih traži pouzdano sustainability izvještavanje, oni će iste standarde pouzdanosti očekivati od svog lanca vrijednosti. Ne zato što to zakon direktno nalaže vama. Nego zato što bez pouzdanih podataka oni ne mogu ispuniti vlastite obaveze. Zbog toga Scope 3 postaje poslovno pitanje mnogo prije nego što postane regulatorno.

    Pitanje koje bi svaka uprava trebala postaviti danas Ako bi vaš EU partner sutra morao objasniti porijeklo Scope 3 podatka koji ste mu dostavili, da li biste mogli pokazati:

    • kako je podatak nastao
    • koju metodologiju ste koristili
    • ko ga je pregledao
    • koje su kontrole provedene prije nego što je dostavljen
    • i zašto bi mu nezavisna strana trebala vjerovati?

    Ako odgovor nije jasan, problem nije u broju. Problem je u sistemu koji je taj broj proizveo.

    Scope 3 će postati test povjerenja

    Scope 3 podaci nisu računovodstvena vježba. Oni postaju test pouzdanosti kompanije unutar evropskog lanca vrijednosti. Kompanije koje budu mogle dokazati porijeklo, kontrolu i vjerodostojnost svojih podataka postajaće poželjniji partneri. One koje to ne budu mogle, sve češće će otkrivati da razlog izgubljenog ugovora nije cijena. Nego povjerenje.

    PROOFA™ Evidence Architecture™ razvijen je upravo za ovu novu fazu ESG-a – kao prvi pravni operativni instrument koji povezuje forenzičku logiku dokaza, zahtjeve sustainability izvještavanja i principe Legal Design Thinking-a u jedinstvenu arhitekturu dokazivosti. Ne kao softver. Ne kao alat za izradu izvještaja. Već kao sistem koji omogućava da informacije postanu dokaz, prije nego što ih neko drugi počne provjeravati.

    Ostali blogovi

  • Greenwashing više nije marketing problem – kada postaje lična odgovornost uprave?

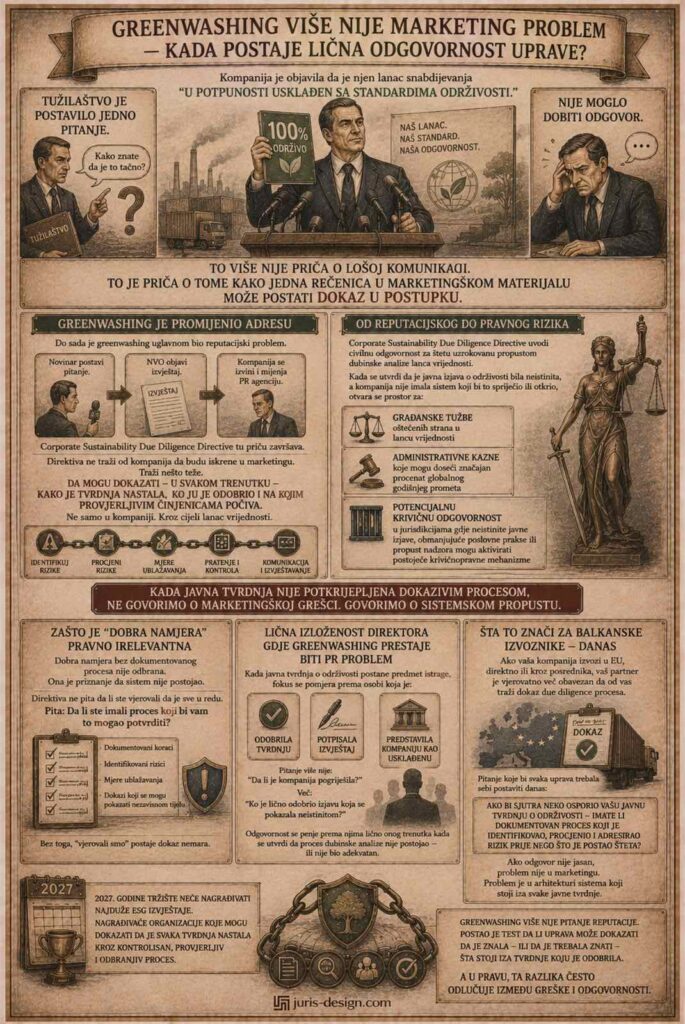
    Greenwashing više nije marketing problem – kada postaje lična odgovornost uprave?

    Kompanija je objavila da je njen lanac snabdijevanja “u potpunosti usklađen sa standardima održivosti.”

    Tužilaštvo je postavilo jedno pitanje.

    Nije moglo dobiti odgovor.

    To više nije priča o lošoj komunikaciji.

    To je priča o tome kako jedna rečenica u marketinškom materijalu može postati dokaz u postupku.

    Greenwashing je promijenio adresu

    Do sada je greenwashing uglavnom bio reputacijski problem.

    Novinar postavi pitanje.
    NVO objavi izvještaj.
    Kompanija se izvinjava i mijenja agenciju za odnose s javnošću.

    Corporate Sustainability Due Diligence Directive tu priču završava.

    Direktiva ne traži od kompanija da budu iskrene u marketingu.

    Traži nešto teže.

    Da mogu dokazati – u svakom trenutku – kako je tvrdnja nastala, ko ju je odobrio i na kojim provjerljivim činjenicama počiva.

    Ne samo u kompaniji.

    Kroz cijeli lanac vrijednosti.

    Kada kompanija javno tvrdi da poštuje standarde održivosti, a ne može pokazati dokaz dubinske analize iza te tvrdnje, više ne govorimo o marketinškoj grešci.

    Govorimo o sistemskom propustu.

    A sistemski propusti imaju pravne posljedice.

    Od reputacijskog do pravnog rizika

    Ovo je tačka koju većina balkanskih izvoznika na EU tržište još uvijek nije razumjela.

    Corporate Sustainability Due Diligence Directive uvodi civilnu odgovornost za štetu uzrokovanu propustom dubinske analize lanca vrijednosti.

    Ali praktične posljedice idu mnogo dalje.

    Kada se utvrdi da je javna izjava o održivosti bila neistinita, a kompanija nije imala sistem koji bi to spriječio ili otkrio, otvara se prostor za:

    • građanske tužbe oštećenih strana u lancu vrijednosti
    • administrativne kazne koje mogu doseći značajan procenat globalnog godišnjeg prometa
    • potencijalnu krivičnu odgovornost u jurisdikcijama gdje neistinite javne izjave, obmanjujuće poslovne prakse ili propust nadzora mogu aktivirati postojeće krivičnopravne mehanizme

    Za izvoznika sa Balkana, ovo nije apstraktna prijetnja iz Brisela.

    Ovo je rizik koji putuje kroz ugovor.

    Sa svakim EU partnerom koji mora primjenjivati due diligence na cijeli svoj lanac snabdijevanja – uključujući vas.

    Zašto je “dobra namjera” pravno irelevantna

    Direktori često misle da ih štiti dobra namjera.

    “Vjerovali smo da je dobavljač usklađen.”
    “Nismo znali za kršenje.”
    “Postupali smo u dobroj vjeri.”

    Pravno gledano, dobra namjera bez dokumentovanog procesa nije odbrana.

    Ona je priznanje da sistem nije postojao.

    Corporate Sustainability Due Diligence Directive ne pita da li ste vjerovali da je sve u redu.

    Pita:

    “Da li ste imali proces koji bi vam to mogao potvrditi?”

    Sa dokumentovanim koracima.
    Identifikovanim rizicima.
    Mjerama ublažavanja.
    I dokazima koji se mogu pokazati nezavisnom tijelu.

    Ako tog procesa nema, tvrdnja da ste “vjerovali” prestaje biti zaštita.

    Postaje dokaz nemara.

    Lična izloženost direktora – gdje greenwashing prestaje biti PR problem

    Ovdje greenwashing mijenja kategoriju.

    Kada javna tvrdnja o održivosti postane predmet istrage, fokus se ne zaustavlja na kompaniji.

    Pomjera se prema osobi koja je:

    • odobrila tvrdnju
    • potpisala izvještaj
    • predstavila kompaniju kao usklađenu

    To je trenutak kada se pitanje mijenja iz:

    “Da li je kompanija pogriješila?”

    u:

    “Ko je lično odobrio izjavu koja se pokazala neistinitom?”

    Direktori koji su navikli da odgovornost ostaje na nivou pravnog lica suočavaju se sa novom realnošću:

    Odgovornost se penje prema njima lično onog trenutka kada se utvrdi da proces dubinske analize nije postojao – ili nije bio adekvatan.

    Šta to znači za balkanske izvoznike – danas

    Ako vaša kompanija izvozi u EU, direktno ili kroz posrednika, vaš partner je vjerovatno već obavezan da od vas traži dokaz due diligence procesa.

    Ne izjavu. Dokaz.

    Pitanje koje bi svaka uprava trebala sebi postaviti danas:

    Ako bi sutra neko osporio vašu javnu tvrdnju o održivosti – imate li dokumentovan proces koji je identifikovao, procijenio i adresirao rizik prije nego što je postao šteta?

    Ako odgovor nije jasan, problem nije u marketingu.

    Problem je u arhitekturi sistema koji stoji iza svake javne tvrdnje.

    Greenwashing više nije pitanje stila komunikacije

    Tržište 2027. neće kažnjavati kompanije koje loše komuniciraju održivost.

    Kažnjavaće kompanije koje ne mogu dokazati da je iza svake tvrdnje postojao proces sposoban da je provjeri – prije nego što to učini neko drugi.

    Greenwashing više nije pitanje reputacije.

    Postao je test da li uprava može dokazati da je znala – ili da je trebala znati – šta stoji iza tvrdnje koju je odobrila.

    A u pravu, ta razlika često odlučuje između greške i odgovornosti.

    Ostali blogovi

  • Ko potpisuje ESG izvještaj 2027. – i da li razumije šta potpisuje?

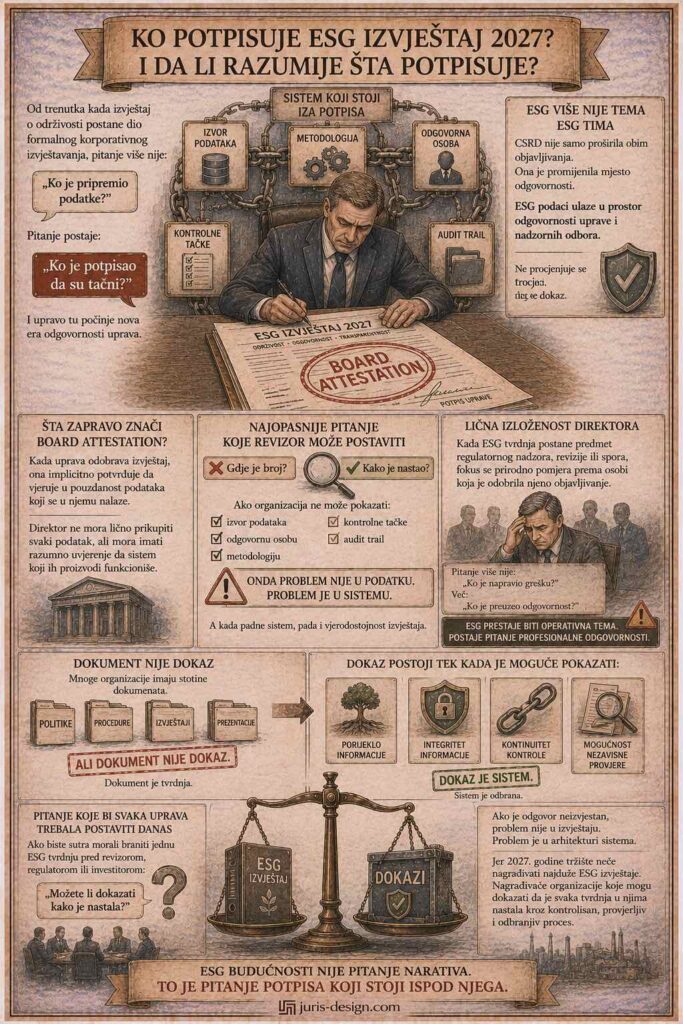
    Ko potpisuje ESG izvještaj 2027. – i da li razumije šta potpisuje?

    Većina kompanija i dalje ESG posmatra kao projekat usklađenosti.

    To je opasna zabluda.

    Jer od trenutka kada izvještaj o održivosti postane dio formalnog korporativnog izvještavanja, pitanje više nije:

    “Ko je pripremio podatke?”

    Pitanje postaje:

    “Ko je potpisao da su tačni?”

    I upravo tu počinje nova era odgovornosti uprava.

    ESG više nije tema ESG tima

    Corporate Sustainability Reporting Directive (CSRD) nije samo proširila obim objavljivanja.

    Ona je promijenila mjesto odgovornosti.

    Održivost se više ne tretira kao zasebna funkcija.

    Postaje dio korporativnog upravljanja.

    Drugim riječima:

    ESG podaci ulaze u prostor odgovornosti uprave i nadzornih odbora.

    A tamo vrijede potpuno druga pravila.

    Ne procjenjuje se trud.

    Procjenjuje se dokaz.

    Šta zapravo znači board attestation?

    Mnogi direktori još uvijek ESG izvještaj doživljavaju kao dokument koji priprema tim za održivost.

    Pravno gledano, situacija izgleda drugačije.

    Kada uprava odobrava izvještaj, ona implicitno potvrđuje da vjeruje u pouzdanost podataka koji se u njemu nalaze.

    To ne znači da direktor mora lično prikupiti svaki podatak.

    Ali znači da mora imati razumno uvjerenje da sistem koji ih proizvodi funkcioniše.

    Upravo zbog toga regulatorni fokus sve više prelazi sa sadržaja izvještaja na sistem koji ga generiše.

    Najopasnije pitanje koje revizor može postaviti

    Postoji jedno pitanje koje može srušiti cijelu ESG priču:

    “Kako znate da je ovaj podatak tačan?”

    Ne:

    “Gdje je broj?”

    Nego:

    “Kako je nastao?”

    Ako organizacija ne može pokazati:

    • izvor podataka
    • odgovornu osobu
    • metodologiju
    • kontrolne tačke
    • audit trail

    onda problem nije u podatku.

    Problem je u sistemu.

    A kada padne sistem, pada i vjerodostojnost izvještaja.

    Lična izloženost direktora

    Upravni odbori često raspravljaju o regulatornom riziku.

    Mnogo rjeđe raspravljaju o ličnoj izloženosti.

    Ali upravo se tu događa najveća promjena.

    Kada ESG tvrdnja postane predmet regulatornog nadzora, revizije ili spora, fokus se prirodno pomjera prema osobi koja je odobrila njeno objavljivanje.

    Pitanje više nije:

    “Ko je napravio grešku?”

    Već:

    “Ko je preuzeo odgovornost?”

    U tom trenutku ESG prestaje biti operativna tema.

    Postaje pitanje profesionalne odgovornosti.

    Dokument nije dokaz

    Mnoge organizacije imaju stotine ESG dokumenata.

    Politike. Procedure. Izvještaje. Prezentacije.

    Ali dokument nije dokaz.

    Dokaz postoji tek kada je moguće pokazati:

    • porijeklo informacije
    • integritet informacije
    • kontinuitet kontrole
    • mogućnost nezavisne provjere

    Bez toga dokument ostaje samo tvrdnja.

    Pitanje koje bi svaka uprava trebala postaviti danas

    Ako biste sutra morali braniti jednu ESG tvrdnju pred revizorom, regulatorom ili investitorom:

    Možete li dokazati kako je nastala?

    Ako je odgovor neizvjestan, problem nije u izvještaju.

    Problem je u arhitekturi sistema.

    Jer 2027. godine tržište neće nagrađivati najduže ESG izvještaje.

    Nagrađivaće organizacije koje mogu dokazati da je svaka tvrdnja u njima nastala kroz kontrolisan, provjerljiv i odbranjiv proces.

    ESG budućnosti nije pitanje narativa.

    To je pitanje potpisa koji stoji ispod njega.

    Ostali blogovi

  • Izvozite u EU?

    Izvozite u EU?

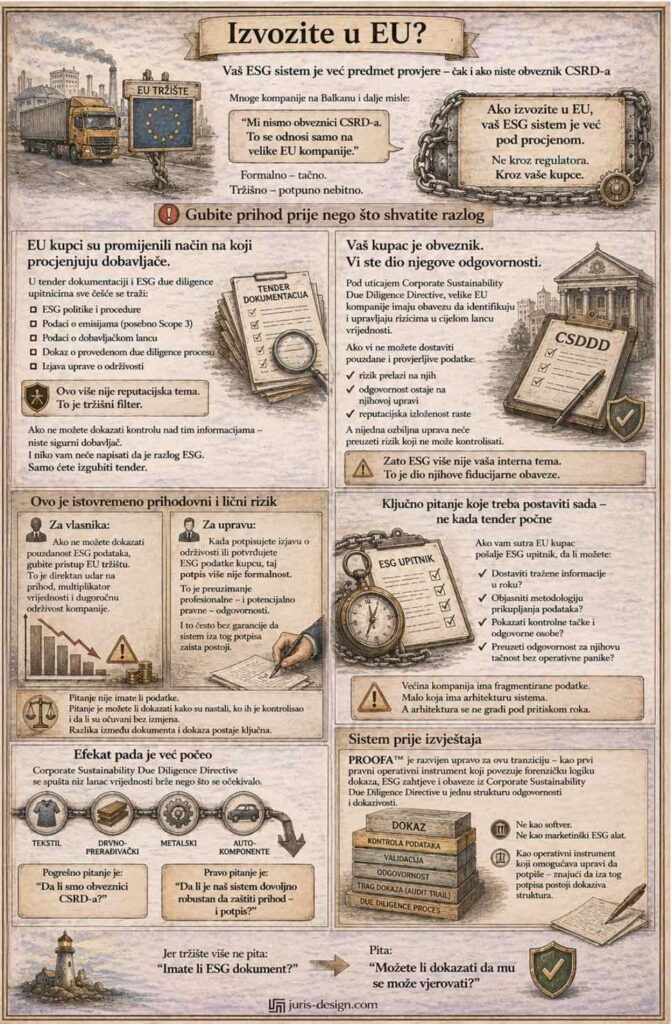
    Vaš ESG sistem je već predmet provjere – čak i ako niste obveznik CSRD-a. Mnoge kompanije na Balkanu i dalje misle: “Mi nismo obveznici CSRD-a. To se odnosi samo na velike EU kompanije.” Formalno – tačno. Tržišno – potpuno nebitno. Ako izvozite u EU, vaš ESG sistem je već pod procjenom. Ne kroz regulatora. Kroz vaše kupce.

    EU kupci su promijenili način na koji procjenjuju dobavljače. Gubite prihod prije nego što shvatite razlog. U tender dokumentaciji i ESG due diligence upitnicima sve češće se traži:

    • ESG politike i procedure
    • Podaci o emisijama (posebno Scope 3)
    • Podaci o dobavljačkom lancu
    • Dokaz o provedenom due diligence procesu
    • Izjava uprave o održivosti

    Ovo više nije reputacijska tema. To je tržišni filter. Ako ne možete dokazati kontrolu nad tim informacijama – niste sigurni dobavljač. I niko vam neće napisati da je razlog ESG. Samo ćete izgubiti tender.

    Vaš kupac je obveznik. Vi ste dio njegove odgovornosti.

    Pod uticajem Corporate Sustainability Due Diligence Directive, velike EU kompanije imaju obavezu da identifikuju i upravljaju rizicima u cijelom lancu vrijednosti.

    Ako vi ne možete dostaviti pouzdane i provjerljive podatke:

    • rizik prelazi na njih
    • odgovornost ostaje na njihovoj upravi
    • reputacijska izloženost raste

    A nijedna ozbiljna uprava neće preuzeti rizik koji ne može kontrolisati. Zato ESG više nije vaša interna tema. To je dio njihove fiducijarne obaveze.

    Ovo je istovremeno prihodovni i lični rizik.

    Za vlasnika:

    Ako ne možete dokazati pouzdanost ESG podataka, gubite pristup EU tržištu. To je direktan udar na prihod, multiplikator vrijednosti i dugoročnu održivost kompanije.

    Za upravu:

    Kada potpisujete izjavu o održivosti ili potvrđujete ESG podatke kupcu, taj potpis više nije formalnost. To je preuzimanje profesionalne – i potencijalno pravne – odgovornosti. I to često bez garancije da sistem iza tog potpisa zaista postoji. Pitanje nije imate li podatke. Pitanje je možete li dokazati kako su nastali, ko ih je kontrolisao i da li su očuvani bez izmjena. Razlika između dokumenta i dokaza postaje ključna.

    Ključno pitanje koje treba postaviti sada – ne kada tender počne

    Ako vam sutra EU kupac pošalje ESG upitnik, da li možete:

    • Dostaviti tražene informacije u roku?
    • Objasniti metodologiju prikupljanja podataka?
    • Pokazati kontrolne tačke i odgovorne osobe?
    • Preuzeti odgovornost za njihovu tačnost bez operativne panike?

    Većina kompanija ima fragmentirane podatke. Malo koja ima arhitekturu sistema. A arhitektura se ne gradi pod pritiskom roka.

    Efekat pada je već počeo

    Corporate Sustainability Due Diligence Directive se spušta niz lanac vrijednosti brže nego što se očekivalo. Kompanije iz tekstilnog, drvno-prerađivačkog, metalskog i auto-komponentnog sektora na Balkanu to već osjećaju.

    Pogrešno pitanje je:

    “Da li smo obveznici CSRD-a?”

    Pravo pitanje je:

    “Da li je naš sistem dovoljno robustan da zaštiti prihod – i potpis?”

    Sistem prije izvještaja

    Kako se okviri izvještavanja o održivosti – uključujući one uvedene kroz Direktivu o korporativnom izvještavanju o održivosti – kreću ka sve jačim zahtjevima uvjeravanja, sistemi se neće ocjenjivati samo po rezultatima.

    Ocjenjivaće se po arhitekturi.

    Kada ESG podaci prolaze kroz odjele, dobavljače, Excel tabele, eksterne konsultante i digitalne alate, integritet postaje fragmentiran.

    Audit logovi ostaju.

    Kontrolna logika često ne.

    Kada governance sretne dokaz

    PROOFA™ Evidence Architecture™ je razvijen upravo za ovu tranziciju – kao prvi pravni operativni instrument koji povezuje forenzičku logiku dokaza, ESG zahtjeve i obaveze iz Corporate Sustainability Due Diligence Directive u jednu strukturu odgovornosti i dokazivosti. Ne kao softver. Ne kao marketinški ESG alat. Kao operativni instrument koji omogućava upravi da potpiše – znajući da iza tog potpisa postoji dokaziva struktura.

    Jer tržište više ne pita:

    “Imate li ESG dokument?”

    Pita:

    “Možete li dokazati da mu se može vjerovati?”

    Ostali blogovi

  • Vrhovni sud SAD protiv izvršne vlasti: šta balkanski izvoznici moraju znati

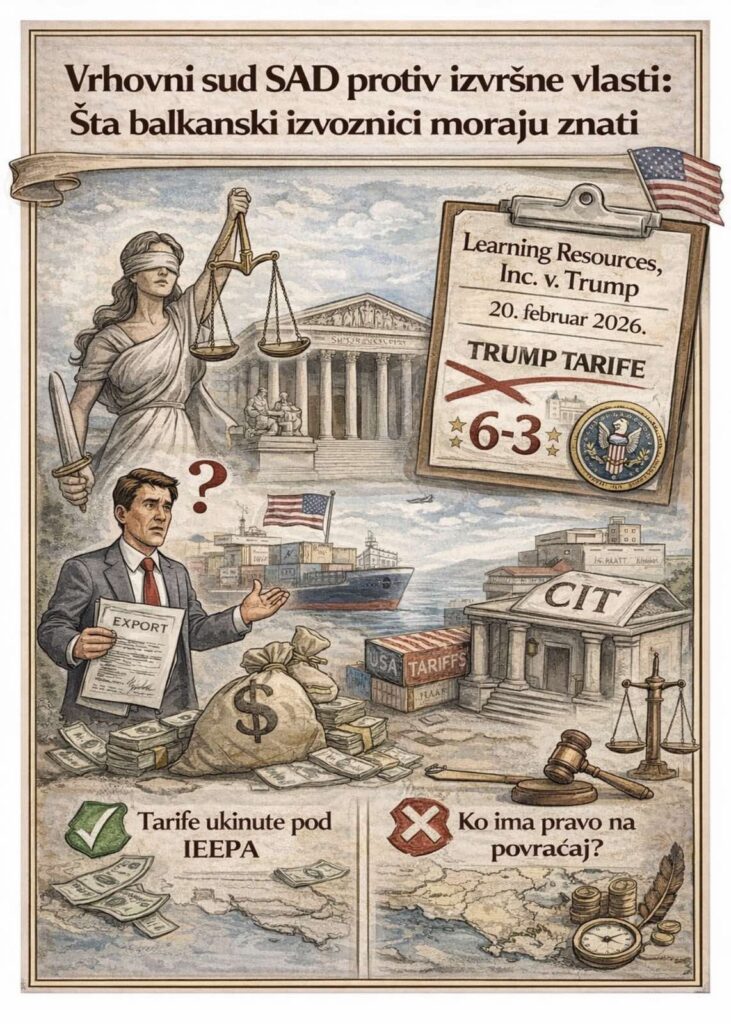
    Vrhovni sud SAD protiv izvršne vlasti: šta balkanski izvoznici moraju znati

    Analiza odluke Learning Resources, Inc. v. Trump i njenih operativnih posljedica

    Šta se desilo?

    Dana 20. februara 2026. Vrhovni sud Sjedinjenih Američkih Država donio je odluku u predmetu Learning Resources, Inc. v. Trump kojom je ukinut carinski režim koji je predsjednička administracija uvela na osnovu Zakona o međunarodnim ekonomskim ovlaštenjima u vanrednim situacijama (IEEPA). Odlukom 6-3 Sud je zauzeo stav da tarife nisu regulatorni instrument – one su oblik oporezivanja. Vlast oporezivanja po Ustavu SAD pripada Kongresu, ne izvršnoj vlasti, i ne može se izvesti iz opšteg zakonskog ovlaštenja za upravljanje vanrednim situacijama.

    Ovo nije uska trgovinska odluka. To je ustavna odluka o granicama izvršne vlasti u ekonomskoj sferi.

    Sud je primijenio doktrinu velikih pitanja (Major Questions Doctrine): gdje izvršna akcija nosi ekonomski i politički značaj ogromnih razmjera – ovdje carinski režim koji je generisao između 160 i 175 milijardi dolara prihoda – zahtijeva se jasno i izričito kongresno ovlaštenje. Opšti jezik zakona o vanrednim situacijama tu granicu ne prelazi.

    Šta je uslijedilo?

    Dana 4. marta 2026. Sud za međunarodnu trgovinu (CIT) naložio je Carinskoj i graničnoj zaštiti SAD (CBP) da pristupi procesu povraćaja nezakonito naplaćenih dažbina. CBP razvija elektronski sistem za povraćaj pod nazivom CAPE u okviru svog automatizovanog carinskog okruženja (ACE), s privremenim rokom do 20. aprila 2026.

    Administracija se nije povukla. Odmah je uvela nove tarife – ovog puta pod Section 122 Zakona o trgovinskoj ekspanziji iz 1962., koji predstavlja jasno kongresno ovlaštenje. Carinski pritisak dakle ostaje, samo pod drugačijom pravnom osnovom.

    Vlada ima rok do 4. maja 2026. za podnošenje žalbe na naredbu CIT-a. Ako žalba uspije, pravo na povraćaj moglo bi biti ograničeno samo na stranke koje su pokrenule sudski postupak.

    Ko ima pravo na povraćaj – i zašto odgovor nije jednostavan?

    Ovo je tačka na kojoj balkanski izvoznici najčešće donose pogrešnu pretpostavku.

    Pravo na podnošenje zahtjeva u CAPE sistemu ima isključivo uvoznik po evidenciji (importer of record) u SAD – američki pravni subjekat koji je robu fizički unio u zemlju i platio carinu CBP-u. To je vaš američki kupac, distributer ili partner, ne vaša firma.

    Balkanski izvoznik nema direktno pravo na povraćaj, osim u jednom scenariju: ako je ugovorom preuzeo ulogu strane koja snosi carinski teret.

    Ovdje je ugovorna struktura odlučujuća.

    Incoterms su standardizovana pravila Međunarodne trgovinske komore koja određuju ko snosi troškove i rizike u međunarodnoj prodaji. Dvije klauzule su operativno relevantne:

    • DDP (Delivered Duty Paid) – prodavač, tj. vaša firma, snosi sve troškove uključujući carinu u zemlji odredišta. Ako ste isporučivali pod DDP-om u periodu april 2025. – februar 2026., carinski teret ste faktički snosili vi, kroz cijenu ili direktno.
    • DAP (Delivered at Place) – roba stiže do dogovorenog mjesta, ali carinu u SAD plaća kupac. Carinski teret je na američkom partneru.

    Ako je vaš američki partner poslovao pod DAP-om, snosio je carinu i sada potencijalno ima pravo na povraćaj. To ne znači da ste vi oštećeni u pravnom smislu. Ali znači da pri pregovorima o novim ugovornim uslovima raspolažete relevantnom činjenicom o ekonomskoj poziciji vašeg partnera.

    Tri operativna koraka

    Korak 1: Provjera ugovorne strukture.

    Pregledajte sve ugovore zaključene ili aktivne u periodu april 2025. – februar 2026. Utvrdite koji Incoterms ste koristili i ko je po ugovoru bio odgovoran za carinske troškove. Ovo nije administrativni korak – to je pravna osnova za sve što slijedi.

    Korak 2: Provjera rokova.

    Za unose koji još nisu likvidirani: moguće je podnijeti korekciju (post-summary correction) direktno CBP-u. Za unose koji su likvidirani i gdje likvidacija nije konačna: moguće je podnijeti prigovor pod 19 U.S.C. § 1514. Ovi rokovi teku bez obzira na to da li vaš američki partner preduzima korake. Ako propustite rok, pravo se gasi.

    Korak 3: Ugovorni mehanizam za budućnost.

    Odluka Learning Resources ne garantuje stabilnost carinskog okruženja. Administracija je odmah primijenila alternativni pravni osnov za nove tarife. Novi ugovori moraju sadržavati klauzule koje jasno raspoređuju carinski rizik i predviđaju mehanizam prilagođavanja u slučaju regulatorne promjene – bez obzira na to koja strana snosi teret u konkretnoj transakciji.

    Šira slika

    Odluka Learning Resources ima implikacije koje prevazilaze trgovinsko pravo. Vrhovni sud SAD postavio je standard: izvršna vlast ne može preuzeti temeljne zakonodavne nadležnosti pozivanjem na opšta vanredna ovlaštenja, čak ni u oblasti vanjske ekonomske politike. Taj princip – da ekonomske mjere ogromnog dometa zahtijevaju jasno zakonodavno ovlaštenje – rezonuje i u evropskom regulatornom prostoru, posebno u kontekstu delegiranih akata i implementacije AI Akta.

    Za pravnike koji savjetuju klijente s izvoznom izloženošću prema SAD, ovo je trenutak za pregled ne samo ugovornih klauzula, već i ukupne alokacije regulatornog rizika u postojećim i budućim aranžmanima.

    Ostali blogovi

  • CSRD 2026 i Balkan

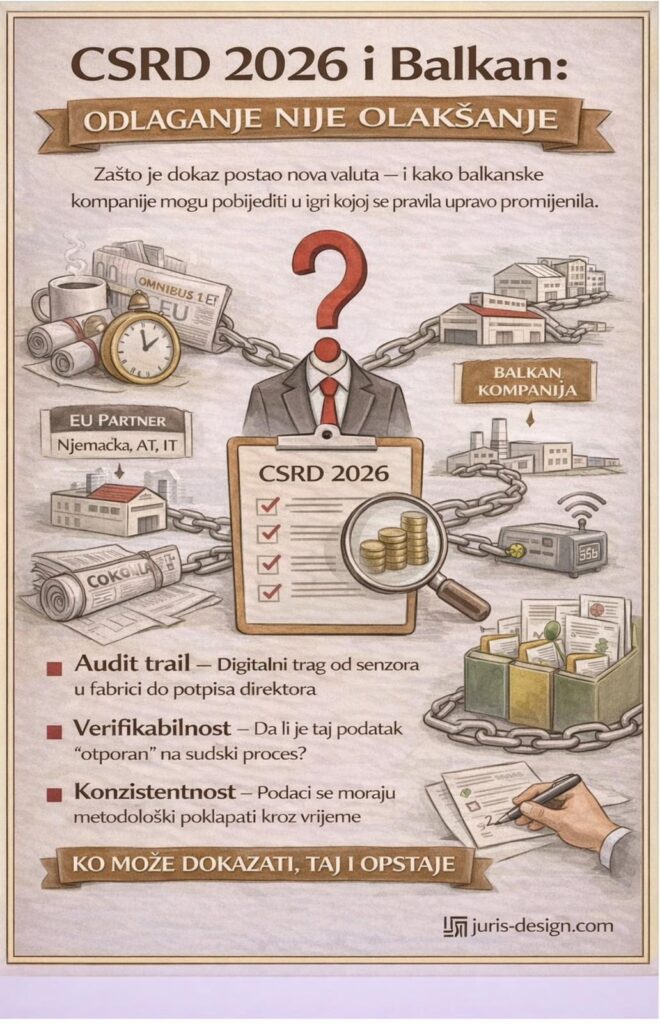
    CSRD 2026 i Balkan: Odlaganje nije olakšanje

    Zašto je dokaz postao nova valuta – i kako balkanske kompanije mogu pobijediti u igri kojoj se pravila upravo promijenila.

    Dok su se balkanski direktori i compliance oficiri budili uz kafu početkom marta, u Briselu je pala odluka koja je mnoge natjerala da odahnu – a one mudrije, da se duboko zamisle. Ova promjena dolazi kroz tzv. Omnibus I paket, kojim Evropska unija pojednostavljuje pravila vezana za izvještavanje o održivosti. Direktiva je stupila na snagu 19. marta 2026. i drastično je podigla pragove za CSRD izvještavanje. Ako mislite da je ovo “kraj glavobolje” – varate se.


    1. Veliko čišćenje pragova: Ko je ispao, ko ostao?


    Novi pragovi su visoki: kompanije sa preko 1.000 zaposlenih i prometom većim od 450 miliona eura. Za regiju kao što je Balkan, ovo znači da će direktno izvještavati samo “teškaši” – elektroprivrede, telekomi i najveći proizvodni sistemi. Međutim, ovdje nastupa ono što bih nazvao pravnim bumerangom.

    EU partner (Njemačka, AT, IT) ➡️ Distributer / posrednik ➡️ Vaša kompanija

    Pritisak odgovornosti teče niz cijeli lanac snabdijevanja – čak i kad vi niste obavezni izvještavati.

    Iako niste obavezni da pišete izvještaj od 200 strana za Brisel, vaši partneri u Njemačkoj, Austriji ili Italiji jesu. A oni će svaki gram svoje odgovornosti prenijeti na vas.

    “Niste pitali da li smijem tražiti ove podatke od vas. Ja sam ga pitao: da li možete priuštiti da ih ne dostavite?”

    2. Balkanski paradoks: Manje zakona, više forenzike

    Kao advokat koji radi na presjeku prava i dizajna sistema, rijetko vidim problem u zakonu – gotovo uvijek ga vidim u tome što zakon nije preveden u proces.

    Dosadašnja praksa u regionu često se svodila na “kreativno pisanje” ESG strategija. To je mrtvo slovo na papiru. Sa novim izmjenama, EU fokus se pomjera sa kvantiteta izvještaja na integritet podataka. Ovo vidim kao prelazak na forenziku dokaza. Vaš evropski partner više ne traži vašu izjavu da ne zagađujete rijeku.

    ŠTA VAŠ EU PARTNER ZAPRAVO TRAŽI

    • Audit Trail – Digitalni trag od senzora u fabrici do potpisa direktora. Svaki korak dokumentovan, vremenski pečatiran, neizmjeniv.
    • Verifikabilnost – Da li je taj podatak “otporan” na sudski proces? Ako vas sjutra optuže za greenwashing, gdje je vaš dokaz?
    • Konzistentnost – Podaci iz Q1 moraju biti metodološki usklađeni sa podacima iz Q4. Inkonzistentnost je prva rupa kroz koju prolazi revizor.

    3. Štit za MSP: The Value-Chain Cap

    Jedna od rijetkih pravih pobjeda za balkanska mala i srednja preduzeća u Omnibusu I je uvođenje ograničenja zahtjeva u lancu snabdijevanja. Veliki igrači iz EU više ne smiju da “maltretiraju” male dobavljače zahtjevima koji prevazilaze dobrovoljne standarde za MSP – koji stižu u julu 2026.

    Ovo je ključna tačka gdje nastupa Legal Design. Umjesto da šaljete stotine neorganizovanih dokumenata, dizajnirate mapu dokaza.

    LEGAL DESIGN U PRAKSI

    • Pokazujete šta ne morate dostaviti – poznajete svoja prava i granice zahtjeva
    • Dostavljate ono što dostavljate s apsolutnom tačnošću – svaki podatak potkrijepljen dokazom
    • Vaša legitimacija pred investitorima – ne kažete “mi smo odgovorni”, vi to dokazujete

    4. Kako pobijediti “efekt naknadnog sagorijevanja”?

    Na Balkanu obično čekamo zadnji čas. Pregovaramo sa rokom, a ne sa suštinom. Ali arhitektura činjenica se ne gradi preko noći-a greenwashing tužbe ne čekaju na organizovanost.

    “Digitalizujte dokaze odmah. Ne sjutra, ne nakon izbornog ciklusa, ne kad prođu inspekcije. Odmah.”

    Počnite sa digitalizacijom dokaza već danas. Svaki senzor, svaki ugovor sa dobavljačem, svaki certifikat – u sistem koji ostavlja trag.

    Pretvorite pravne obaveze u vizuelne procese. Neka vaš compliance sistem bude user-friendly za zaposlene, a neprobojan za revizore. Složenost zakona ne mora biti složenost vašeg sistema.

    Činjenice su jedina konstanta

    Regulativa će se i dalje mijenjati. Pragovi će rasti i padati. Vlade će obećavati i odgađati. Ali potreba za neoborivim dokazom je tu da ostane – jer ona nije samo regulatorna, ona je tržišna.

    Za balkanske firme, ovo nije samo pitanje ekologije. Ovo je pitanje pravne sigurnosti i opstanka na tržištu.

    U svijetu gdje svi obećavaju održivost, pobijediće onaj ko je može dokazati.

    Mislili ste da je CSRD odložen? Razmislite ponovo. Za Balkan, prava igra tek počinje. Objašnjavam zašto je dokaz – a ne obećanje – nova valuta.

    Provjerite nivo izloženosti uz CSRD / ESG CHECKLIST – BALKAN EDITION Preuzmite CSRD 2026 BLUEPRINT: ESG Dokazna Arhitektura

    Ostali blogovi

  • Ko će potpisati? CSRD i kraj kolektivne odgovornosti u regionalnim kompanijama

    Ko će potpisati? CSRD i kraj kolektivne odgovornosti u regionalnim kompanijama.

    Mart na Balkanu je tradicionalno mjesec završnih računa. Ali 2026. godine, mart donosi novu vrstu težine.

    Pitanje više neće biti samo: „Da li je kompanija profitabilna?“ Biće: „Ko će potpisati ESG izvještaj pod punom regulatornom i upravljačkom odgovornošću?“

    CSRD (Corporate Sustainability Reporting Directive) donosi suštinsku promjenu:

    odgovornost više nije organizacijska – ona postaje lična.

    Šta se zapravo mijenja?

    Do sada su ESG izvještaji u mnogim regionalnim kompanijama bili kombinacija:

    • narativa
    • procjena
    • parcijalnih podataka
    • ad-hoc tabela

    Često su bili rezultat dobre volje, ali ne i sistemske strukture.

    CSRD uvodi drugačiju logiku.

    ESG izvještaj postaje predmet revizije po principima dokazivosti sličnim finansijskom izvještavanju.

    U tom trenutku pitanje prestaje biti: „Imamo li podatak?“ Postaje: „Ko garantuje njegovu tačnost — i može li to dokazati?“

    Kraj kolektivne nejasnoće

    U regionalnim kompanijama često čujemo:

    • „Svi smo uključeni u ESG.“
    • „To je timski rad.“
    • „Radimo to zajedno.“

    Na Balkanu je odgovornost često implicitna, a procesi su neformalni i oslonjeni na povjerenje.

    CSRD ne prepoznaje timsku nejasnoću.

    On zahtijeva:

    • Imenovane potpisnike koji garantuju integritet podataka
    • Formalne kontrole koje su dokumentovane i provjerljive
    • Dokaziv audit trail koji pokazuje ko je, kada i na osnovu čega odobrio broj

    Ako ove strukture nema, regulator neće pitati zašto je sistem bio slab.

    Pitaće ko je bio odgovoran da taj sistem postoji.

    Delegiranje nije zaštita

    Postoji opasna zabluda da delegiranje ESG-a nižim nivoima štiti Upravu.

    Naprotiv.

    U nedostatku jasno definisane Dokazne arhitekture:

    • Srednji menadžment ostaje operativno blokiran jer ne može dokazati porijeklo podataka
    • Uprava i Board postaju pravno i reputaciono izloženi jer potpisuju dokumente bez potpunog uvida u njihovu sljedivost
    • Vlasnici postaju regulatorno vidljivi u slučaju negativnog mišljenja revizora ili penalnih mjera

    Ako niko u kompaniji formalno ne potpisuje parcijalne podatke (energiju, emisije, otpad, radna prava, dobavljačke inpute),konačna odgovornost prirodno eskalira ka vrhu.

    ESG delegiran operativi ne znači da je vrh zaštićen.

    Zapravo znači suprotno.

    Regionalna slabost koju CSRD razotkriva

    Najveći izazov Balkana nije nedostatak znanja.

    Izazov je to što su sistemi:

    • građeni za brzinu, ne za dokazivost
    • fleksibilni, ali nedokumentovani
    • oslonjeni na povjerenje, a ne na formalne kontrole
    • često vođeni „Excel kulturom“

    Takvi sistemi mogu funkcionisati godinama.

    Ali kada revizor postavi pitanje:

    „Odakle dolazi ovaj broj i ko iza njega stoji svojim potpisom?“ Improvizacija više nije dovoljna.

    Kada sistem padne, odgovornost se personalizuje

    U odsustvu jasne arhitekture odgovornosti, dolazi do tri nivoa rizika:

    Operativni rizik – podaci su nekonzistentni i neuporedivi

    Reputacioni rizik – negativno mišljenje revizora šalje signal slabog governance-a

    Upravljački rizik – potpisnici izvještaja preuzimaju regulatornu i ličnu odgovornost

    CSRD ne sankcioniše lošu namjeru.
    Sankcioniše nedostatak kontrole.

    Arhitektura odgovornosti kao jedini štit

    Rješenje nije u pisanju dužih ESG narativa.

    Rješenje je u dizajnu sistema koji štiti i organizaciju i pojedinca.

    Dokazna arhitektura mora jasno definisati:

    Sloj 1 – Odgovornost na izvoru
    Operativni menadžeri koji formalno potvrđuju primarne unose (ERP, fakture, HR sistemi, mjerenja energije).

    Sloj 2 – Verifikaciona odgovornost
    Kontrolni mehanizmi (princip „četiri oka“) koji potvrđuju tačnost i konzistentnost.

    Sloj 3 – Traceability
    Digitalni trag koji pokazuje svaku izmjenu podatka kroz vrijeme.

    Sloj 4 – Governance odgovornost
    Jasno definisano ko ima pravo finalizovati podatak za izvještaj.

    Sloj 5 – Disclosure odgovornost
    Formalni potpis izvještaja sa punom sviješću o sistemu koji stoji iza njega.

    Bez ovih slojeva, svaki potpis na ESG izvještaju je operativni rizik.

    Zašto je ovo prilika za Balkan

    Iako zvuči restriktivno, CSRD je trenutak profesionalizacije.

    Kompanije koje u 2026. godini budu imale jasnu mapu odgovornosti:

    • Smanjuju zavisnost od pojedinaca
    • Eliminiraju „Excel improvizaciju“
    • Povećavaju kredibilitet kod EU partnera
    • Štite upravu od nepredviđenih regulatornih posljedica
    • Profesionalizuju governance strukturu

    U regionu gdje su reputacioni udari disproporcionalno jaki,jasna arhitektura odgovornosti postaje konkurentska prednost.

    Završno pitanje za martovski sastanak Uprave

    Kada revizor uđe u vašu kancelariju i pita: „Odakle dolazi ovaj broj i ko iza njega stoji svojim potpisom?“
    Da li imate odgovor – ili imate izgovor?

    Ako ESG ne možete dokazati,ne možete zaštititi ni kompaniju ni sebe.

    Provjerite nivo izloženosti uz CSRD / ESG CHECKLIST – BALKAN EDITION Preuzmite CSRD 2026 BLUEPRINT: ESG Dokazna Arhitektura

    Ostali blogovi

  • CSRD i realnost Balkana: Zašto ESG bez sistema postaje vaš najveći skriveni rizik

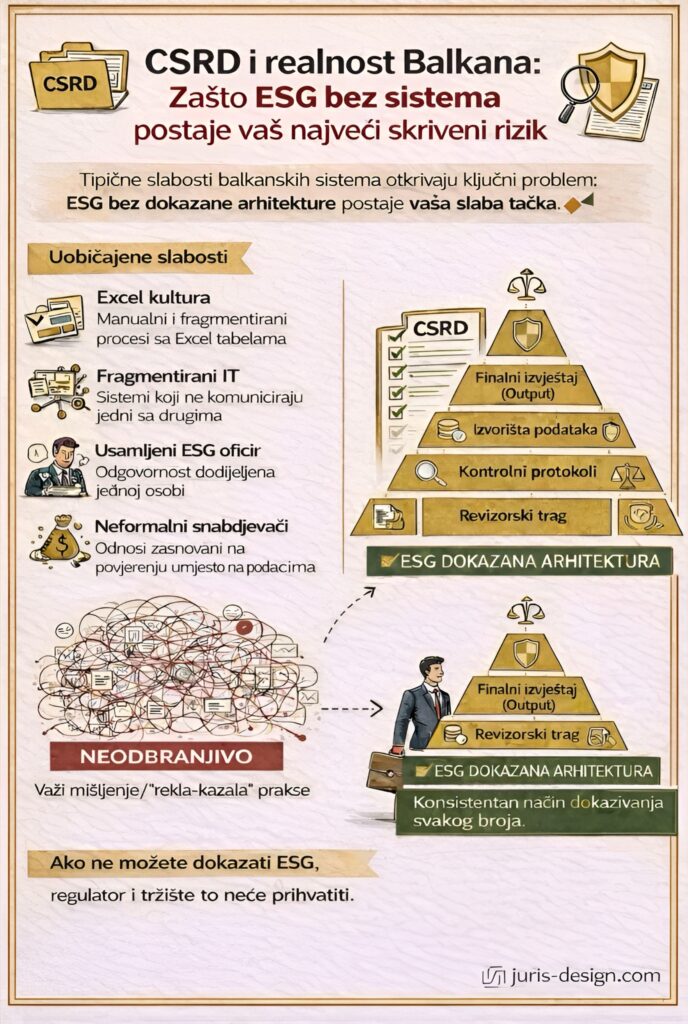
    CSRD i realnost Balkana: Zašto ESG bez sistema postaje vaš najveći skriveni rizik

    Dok se približava 2026. godina, CSRD (Corporate Sustainability Reporting Directive) se na Balkanu često doživljava kao još jedan administrativni zahtjev koji “dolazi odozgo”. Međutim, u sudaru sa lokalnom realnošću, CSRD otkriva duboki sistemski problem: naši sistemi nikada nisu građeni za dokazivost.

    Mnoge regionalne kompanije danas imaju ESG politike i Excel tabele, ali nemaju ono što direktiva zapravo traži dokaziv sistem koji funkcioniše svakog dana, a ne samo u trenutku pisanja izvještaja.

    Zašto CSRD najviše pogađa Balkan?

    CSRD ne kažnjava regiju zbog kašnjenja, već ogoljava činjenicu da sistemi nisu građeni na principima sljedivosti i auditabilnosti. Tipične slabosti koje postaju rizik su:

    • Excel kultura: Oslanjanje na manuelne procese bez digitalnog traga.
    • Fragmentirani IT: Sistemi koji ne komuniciraju međusobno.
    • Usamljeni ESG oficir: Odgovornost dodijeljena jednoj osobi umjesto cijelom sistemu upravljanja.
    • Neformalni lanci snabdijevanja: Odnosi zasnovani na povjerenju, a ne na podacima.

    ESG bez sistema: Kako nastaje skriveni rizik

    Najveći rizik nije nedostatak podataka, već nemogućnost dokazivanja njihovog porijekla. Kada revizor postavi pitanje: „Odakle dolazi ovaj podatak i ko za njega garantuje?“, sistem često ćuti.

    Bez jasne dokazne arhitekture, vaši podaci su samo “rekla(ma)- kazala” informacija. Ako izvor nije poznat, revizor ne može potvrditi bazičnu tačnost, što vodi ka principu “Garbage in, Garbage out”.

    Rješenje: ESG Dokazna Arhitektura (5 slojeva odbrane)

    Za regionalne kompanije, rješenje nije u kopiranju EU šablona, već u izgradnji strukture koja omogućava sljedivost. Vaš “sistem odbrane” mora imati 5 ključnih slojeva:

    • Data Origin (Izvor istine): Direktni podaci iz ERP-a, pametnih brojila ili faktura. Bez ovoga, sve iznad je nagađanje.
    • Verification (Kontrolni punkt): Uvođenje principa “četiri oka” – osoba A unosi, osoba B potvrđuje validnost.
    • Traceability (Digitalni pedigre): Mapa kretanja podataka koja omogućava rekonstrukciju puta svakog broja unazad do izvora.
    • Governance (Sloj odgovornosti): Potpisani protokoli i pravni okvir koji garantuje integritet sistema. Ako niko ne potpisuje podatke, uprava snosi direktnu pravnu odgovornost.
    • Disclosure (Finalni prozor): Izlaz u mašinski čitljivom XBRL formatu koji vide regulatori i banke.

    Lanac snabdijevanja: Gdje CSRD “puca”

    Na Balkanu se CSRD najčešće lomi kod dobavljača. Dovoljan je jedan ključni partner koji nema formalne procese da kompromituje cijeli vaš izvještaj.

    U novoj realnosti 2025–2026, važi pravilo:

    Slab dobavljač = Vaš regulatorni problem.

    Prilika za profesionalizaciju.

    CSRD nije samo trošak; to je prilika da profesionalizujete svoje poslovanje. Kompanije koje izgrade dokaziv sistem smanjuju dugoročni rizik i jačaju poziciju na EU tržištu.

    Upamtite. Ako ESG ne možete dokazati, ne možete ga ni braniti.

    CSRD / ESG CHECKLIST – BALKAN EDITION 2026 (Montenegrin) CSRD 2026 BLUEPRINT: ESG Dokazna Arhitektura (Montenegrin)

    BRZI SAMOTEST: Ako vas EU klijent danas pita:

    “Možete li nam za 48h dostaviti ESG podatke sa dokazima?”, da li je vaš odgovor DA ili ste u riziku?

    Ostali blogovi

MNE