Category: Legal Design Thinking

  • Trošak korporativne tvrdnje koju nije moguće dokazati
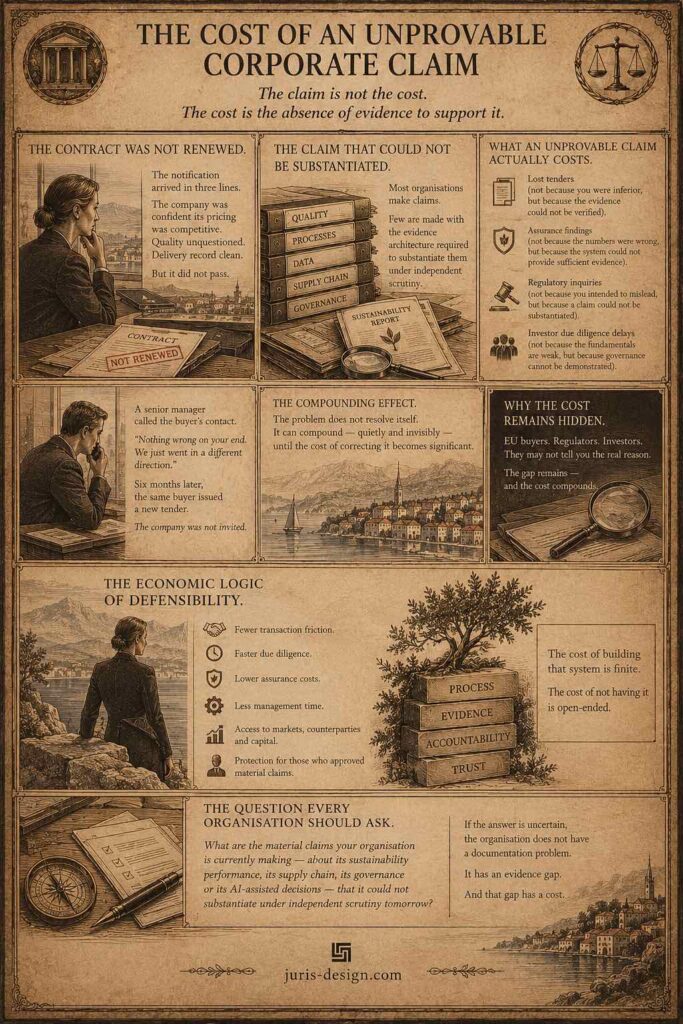
    Trošak korporativne tvrdnje koju nije moguće dokazati

    Ugovor nije obnovljen. Obavještenje je stiglo u tri reda. Kompanija je bila uvjerena da je njena cijena konkurentna. Kvalitet nije bio upitan. Istorija isporuka uredna. Ali nije prošla. Viši menadžer je pozvao kontakt osobu kod kupca. „Sa vaše strane nije bilo ništa pogrešno. Samo smo odlučili da idemo u drugom smjeru.“ Šest mjeseci kasnije, isti kupac je raspisao novi tender. Kompanija nije bila pozvana.

    Tvrdnja koja se nije mogla potkrijepiti

    Svaka organizacija iznosi tvrdnje. O kvalitetu svojih procesa. O pouzdanosti svojih podataka. O održivosti svog lanca snabdijevanja. O upravljačkim strukturama koje stoje iza njenih odluka. Većina tih tvrdnji iznosi se u dobroj vjeri. Malo njih iznosi se uz evidence architecture potrebnu da bi se potkrijepile pod nezavisnim nadzorom.

    A u poslovnom okruženju u kojem objave o održivosti, tvrdnje o lancu snabdijevanja, odluke potpomognute AI-jem i izjave upravnog odbora sve više podliježu provjeri, jaz između tvrdnje i tvrdnje koju je moguće dokazati više nije samo pitanje usklađenosti. To je ekonomsko pitanje.

    Šta tvrdnja koju nije moguće dokazati zapravo košta

    Trošak korporativne tvrdnje koju nije moguće dokazati rijetko je vidljiv u trenutku kada je iznesena. Postaje vidljiv kasnije. Ponekad mnogo kasnije. A do tada se trošak već uvećao. Zamislite šta se dešava kada se materijalna tvrdnja ne može potkrijepiti pod nadzorom.

    Tender je izgubljen – ne nužno zato što je ponuda bila lošija, već zato što je due diligence proces pokazao da se osnovni podaci ne mogu provjeriti. Kupac je izabrao dobavljača čija je dokumentacija zahtijevala manje korektivnih mjera.

    Angažman na provjeri utvrđuje materijalni nedostatak u dokazima ili kontrolama – ne nužno zato što su prijavljene brojke bile pogrešne, već zato što sistem koji ih je proizveo nije mogao pružiti dovoljno odgovarajućih dokaza da ih potkrijepi. Trošak korektivnih mjera može premašiti trošak izgradnje sistema od samog početka.

    Otvara se regulatorni postupak – ne zato što je organizacija namjeravala da obmane, već zato što javna tvrdnja o održivosti nije mogla biti potkrijepljena u trenutku kada je iznesena. Slijede pravni troškovi, vrijeme uprave i reputaciona izloženost.

    Proces due diligence-a investitora zastaje – ne zato što su poslovne osnove slabe, već zato što je dokumentacija o upravljanju nepotpuna i strukture odgovornosti ne mogu biti dokazane. Rok transakcije se produžava. Uslovi mogu biti ponovo pregovarani. Vrijednost može biti izgubljena.

    U svakom slučaju, trošak nije sama tvrdnja. Trošak je odsustvo dokaza koji je potkrepljuju.

    Efekat kumuliranja

    Ono što tvrdnje koje nije moguće dokazati čini posebno skupim nije njihov neposredni trošak. Već efekat kumuliranja problema koji ostaje neriješen. Organizacija koja izgubi tender iz razloga koje ne razumije može u sljedeći tender ući sa istim nedostatkom. Organizacija koja dobije nalaz tokom provjere, a ne riješi osnovnu slabost sistema, može se ponovo suočiti sa sličnim problemima sa dokazima.

    A jedna materijalna tvrdnja koju nije moguće dokazati treba da otvori šire pitanje:

    Na čemu još u organizaciji počivaju dokazi koji nikada nijesu strukturirani tako da izdrže provjeru? Problem se neće riješiti sam od sebe. Može se kumulirati – tiho i nevidljivo – sve dok trošak njegovog ispravljanja ne postane značajan.

    Zašto trošak ostaje skriven

    EU kupci rijetko kažu: „Nijeste prošli jer vaša evidence architecture nije bila dovoljna.“

    Regulatorna provjera može početi zahtjevom za dokumentaciju, a ne eksplicitnom izjavom da tvrdnju nije bilo moguće dokazati.

    Investitori možda neće odbiti transakciju riječima: „Vaše upravljanje se ne može dokazati.“

    Umjesto toga mogu produžiti rokove, zatražiti dodatne dokaze ili tražiti izmjene uslova transakcije. U svakom slučaju, osnovni problem može ostati neizgovoren. A organizacija koja ne razumije pravi razlog nastavlja da posluje sa istim nedostatkom – i može iznova plaćati isti trošak, a da ne zna zašto.

    Ekonomska logika odbranjivosti

    Postoji ekonomska logika odbranjivosti koju organizacije počinju da prepoznaju. Sistem sposoban da potkrijepi materijalne korporativne tvrdnje ne smanjuje samo pravnu izloženost. Može smanjiti trenje u transakcijama. Može ubrzati due diligence procese. Može smanjiti trošak odgovaranja na zahtjeve tokom provjere. Može zaštititi vrijeme uprave. Može smanjiti prepreke u pristupu tržištima, ugovornim stranama i kapitalu.

    I može zaštititi pojedince koji su iznijeli i odobrili materijalne tvrdnje – jer su te tvrdnje iznesene u okviru sistema sposobnog da pokaže kako su nastale, koji dokazi su ih potkrijepili i zašto je oslanjanje na njih bilo razumno. Trošak izgradnje takvog sistema je ograničen. Trošak njegovog nepostojanja nema gornju granicu.

    Pitanje koje svaka organizacija treba da postavi

    Koje materijalne tvrdnje vaša organizacija trenutno iznosi – o svojim rezultatima u oblasti održivosti, svom lancu snabdijevanja, svom upravljanju ili svojim odlukama potpomognutim AI-jem – a koje sjutra ne bi mogla potkrijepiti pod nezavisnim nadzorom?

    Ako je odgovor neizvjestan, organizacija nema problem sa dokumentacijom. Ima nedostatak dokaza. A taj nedostatak ima cijenu. Jedino pitanje je da li će organizacija taj trošak otkriti pod sopstvenim uslovima – ili pod tuđim.
    Ostali blogovi

  • Možete izgubiti tender prije nego što iko kaže da je razlog ESG

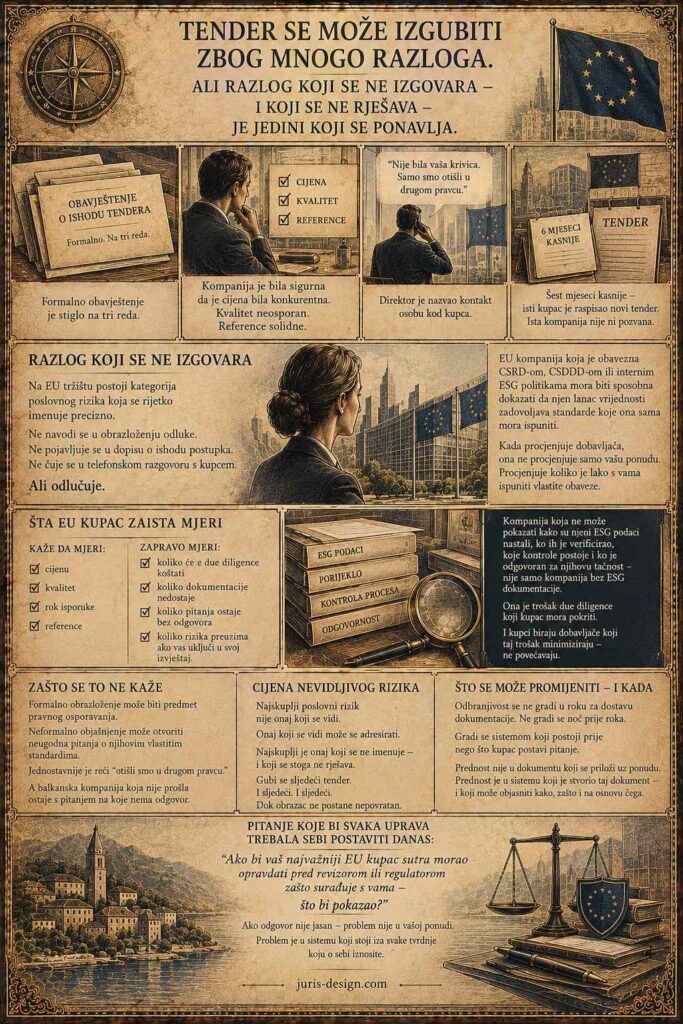
    Možete izgubiti tender prije nego što iko kaže da je razlog ESG

    Formalno obavještenje je stiglo na tri reda. Kompanija je bila sigurna da je cijena bila konkurentna. Kvalitet neosporan. Reference solidne. Ali nije prošla.

    Direktor je nazvao kontakt osobu kod kupca. “Nije bila vaša krivica. Samo smo otišli u drugom pravcu.” Šest mjeseci kasnije – isti kupac je raspisao novi tender. Ista kompanija nije ni pozvana.

    Razlog koji se ne izgovara

    Na EU tržištu postoji kategorija poslovnog rizika koja se rijetko imenuje precizno. Ne navodi se u obrazloženju odluke. Ne pojavljuje se u dopisu o ishodu postupka. Ne čuje se u telefonskom razgovoru s kupcem. Ali odlučuje.

    EU kompanija koja je obavezna CSRD-om, CSDDD-om ili internim ESG politikama mora biti sposobna dokazati da njen lanac vrijednosti zadovoljava standarde koje ona sama mora ispuniti.

    Kada procjenjuje dobavljača – bilo da je to formalni tender, obnova ugovora ili novi projekat – ona ne procjenjuje samo vašu ponudu.

    Procjenjuje koliko je lako s vama ispuniti vlastite obaveze. Ako to nije lako – ona odlazi. Bez objašnjenja.

    Šta EU kupac zapravo mjeri

    Postoje stvari koje kupac kaže da mjeri. I postoje stvari koje zapravo mjere. Kaže da mjeri: cijenu, kvalitet, rok isporuke, reference. Zapravo mjeri: koliko će due diligence koštati, koliko dokumentacije nedostaje, koliko pitanja ostaje bez odgovora, koliko rizika preuzima ako vas uključi u svoj izvještaj.

    Kompanija koja ne može pokazati:

    • kako su njeni ESG podaci nastali
    • ko ih je verificirao
    • koje kontrole postoje
    • ko je odgovoran za njihovu tačnost

    -nije samo kompanija bez ESG dokumentacije.

    Ona je trošak due diligence koji kupac mora pokriti. I kupci biraju dobavljače koji taj trošak minimiziraju – ne povećavaju.

    Zašto se to ne kaže

    EU kupci rijetko kažu “niste prošli zbog ESG-a.” Razlozi su praktični. Formalno obrazloženje odluke može biti predmet pravnog osporavanja. Neformalno objašnjenje može otvoriti neugodna pitanja o njihovim vlastitim standardima. Jednostavnije je reći “otišli smo u drugom pravcu.” I nastaviti dalje. A balkanska kompanija koja nije prošla ostaje s pitanjem na koje nema odgovor. I s tendencijom da problem traži na pogrešnom mjestu – u cijeni, u politici, u odnosima. Dok pravi razlog ostaje neizgovoren.

    Cijena nevidljivog razloga

    Najskuplji poslovni rizik nije onaj koji se vidi. Onaj koji se vidi može se adresirati. Najskuplji je onaj koji se ne imenuje – i koji se stoga ne rješava. Kompanija koja izgubi tender zbog neodbranjivosti svojih podataka i procesa – a ne zna to – nastavlja poslovati na isti način. Gubi sljedeći tender iz istog razloga. I sljedeći. Dok obrazac postane nepovratan.

    Što se može promijeniti – i kada

    Odbranjivost se ne gradi u roku za dostavu dokumentacije. Ne gradi se noć prije roka. Gradi se sistemom koji postoji prije nego što kupac postavi pitanje. Kompanija koja danas ima dokumentovan, verificiran i odbranjiv sistem podataka i procesa – sutra ulazi u svaki tender s prednosti koju konkurent ne može nadoknaditi brzinom. Jer prednost nije u dokumentu koji se priloži uz ponudu. Prednost je u sistemu koji je stvorio taj dokument – i koji može objasniti kako, zašto i na osnovu čega.

    Pitanje koje bi svaka uprava trebala sebi postaviti danas

    Ako bi vaš najvažniji EU kupac sutra morao opravdati pred revizorom ili regulatorom zašto surađuje s vama:

    Što bi pokazao?

    Ako odgovor nije jasan – problem nije u vašoj ponudi. Problem je u sistemu koji stoji iza svake tvrdnje koju o sebi iznosite. Tender se može izgubiti zbog mnogo razloga. Ali razlog koji se ne izgovara – i koji se ne rješava – je jedini koji se ponavlja.

    Ostali blogovi

  • Ne gubite EU ugovor zbog ESG-a. Gubite ga zato što kupac ne može dokazati da vam vjeruje.

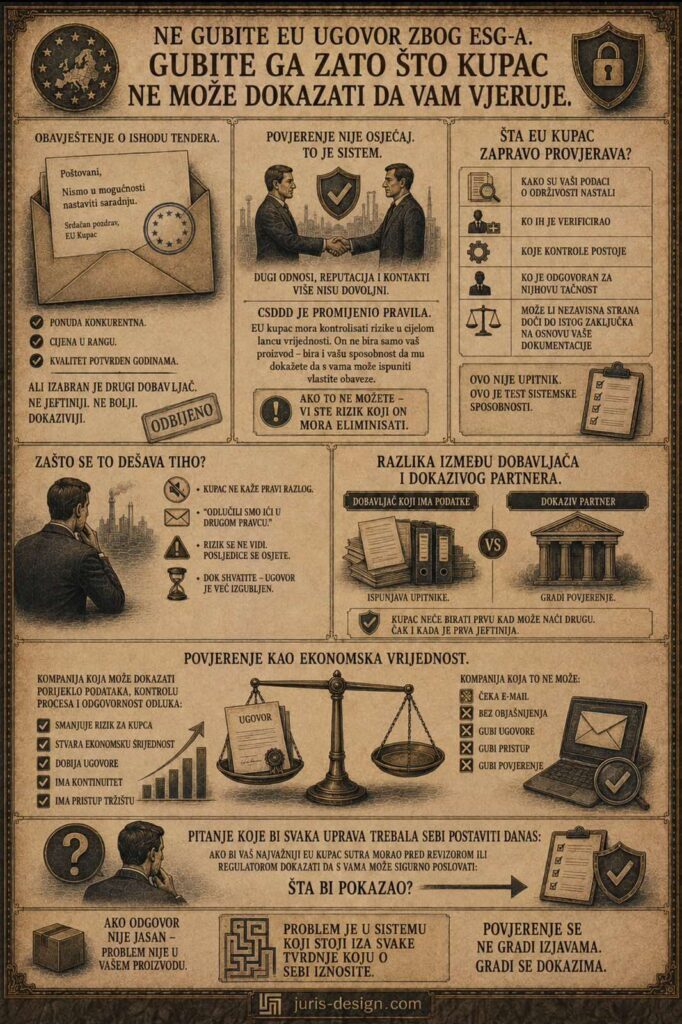
    Ne gubite EU ugovor zbog ESG-a. Gubite ga zato što kupac ne može dokazati da vam vjeruje.

    Obavještenje o ishodu tendera stigla je e-mailom. Kratka. Formalna. Bez objašnjenja.

    “Nismo u mogućnosti nastaviti saradnju.”

    Direktor je bio siguran da je njihova ponuda bila konkurentna. Cijena u rangu. Kvalitet potvrđen godinama saradnje. Ali EU kupac je izabrao drugog dobavljača. Ne jeftinijeg. Ne boljeg. Dokazivijeg. Povjerenje nije osjećaj. To je sistem. Balkanske kompanije koje izvoze u EU često misle da je povjerenje stvar odnosa. Dugi zajednički rad. Lični kontakti. Dobra reputacija u branši. To je bilo dovoljno. Više nije.

    Corporate Sustainability Due Diligence Directive promijenila je logiku izbora dobavljača na fundamentalnom nivou. EU kupac koji je obavezan CSDDD-om mora kontrolisati rizike u cijelom svom lancu vrijednosti. To znači da vaš kupac ne bira samo vaš proizvod ili uslugu. Bira i vašu sposobnost da mu dokažete da s vama može ispuniti vlastite obaveze. Ako to ne možete — vi niste samo dobavljač koji nema ESG dokumentaciju. Vi ste rizik koji on mora eliminisati.

    Šta EU kupac zapravo provjerava

    Kada ozbiljan EU kupac procjenjuje dobavljača iz lanca vrijednosti, pitanje više nije samo:

    “Je li vaš proizvod kvalitetan?”

    Pitanje je:

    “Možete li mi dokazati da ono što tvrdite o svom poslovanju počiva na provjerljivim činjenicama?”

    To uključuje:

    • kako su vaši podaci o održivosti nastali
    • ko ih je verificirao
    • koje kontrole postoje
    • ko je odgovoran za njihovu tačnost
    • i može li nezavisna strana doći do istog zaključka na osnovu vaše dokumentacije

    Ovo nije ESG upitnik koji se popunjava jednom godišnje. Ovo je test sistemske sposobnosti. I ako vaš sistem ne može odgovoriti na ta pitanja — kupac ima problem. A vi ste taj problem.

    Zašto se to dešava tiho?

    Balkanske kompanije rijetko saznaju pravi razlog gubitka EU ugovora. Kupac ne kaže: “Vaša dokazna arhitektura nije zadovoljila naše standarde due diligence.” Kaže: “Odlučili smo ići u drugom pravcu.” Ili ne kaže ništa. Rizik se ne vidi. Posljedice se osjete. A do trenutka kada kompanija shvati da je problem u sistemu — a ne u cijeni, kvalitetu ili odnosu — ugovor je već izgubljen. Ponekad zauvijek.

    Razlika između dobavljača i dokazivog partnera

    Na EU tržištu 2026. postoje dvije kategorije dobavljača. Oni koji imaju podatke. I oni koji mogu dokazati da su ti podaci nastali kroz kontrolisan, verifikovan i odbranjiv proces. Prva kategorija ispunjava upitnike. Druga kategorija gradi povjerenje. Kupac koji mora odgovarati za cijeli lanac vrijednosti — pred revizorom, regulatorom ili investitorom — neće birati prvu kategoriju kada može naći drugu. Čak i kada je prva jeftinija.

    Povjerenje kao ekonomska vrijednost

    Ovo nije apstraktna priča o ESG-u. Ovo je priča o tome ko dobija posao. Kompanija koja može dokazati porijeklo svojih podataka, kontrolu svojih procesa i odgovornost svojih odluka — ne samo da smanjuje rizik za kupca. Ona stvara ekonomsku vrijednost koja se mjeri ugovorima, kontinuitetom i pristupom tržištu. Kompanija koja to ne može — čeka obavijest e-mailom. Bez objašnjenja.

    Pitanje koje bi svaka uprava trebala sebi postaviti danas

    Ako bi vaš najvažniji EU kupac sutra morao pred revizorom ili regulatorom dokazati da s vama može sigurno poslovati:

    Šta bi pokazao?

    Ako odgovor nije jasan — problem nije u vašem proizvodu. Problem je u sistemu koji stoji iza svake tvrdnje koju o sebi iznosite. Povjerenje se ne gradi izjavama. Gradi se dokazima.

    Ostali blogovi

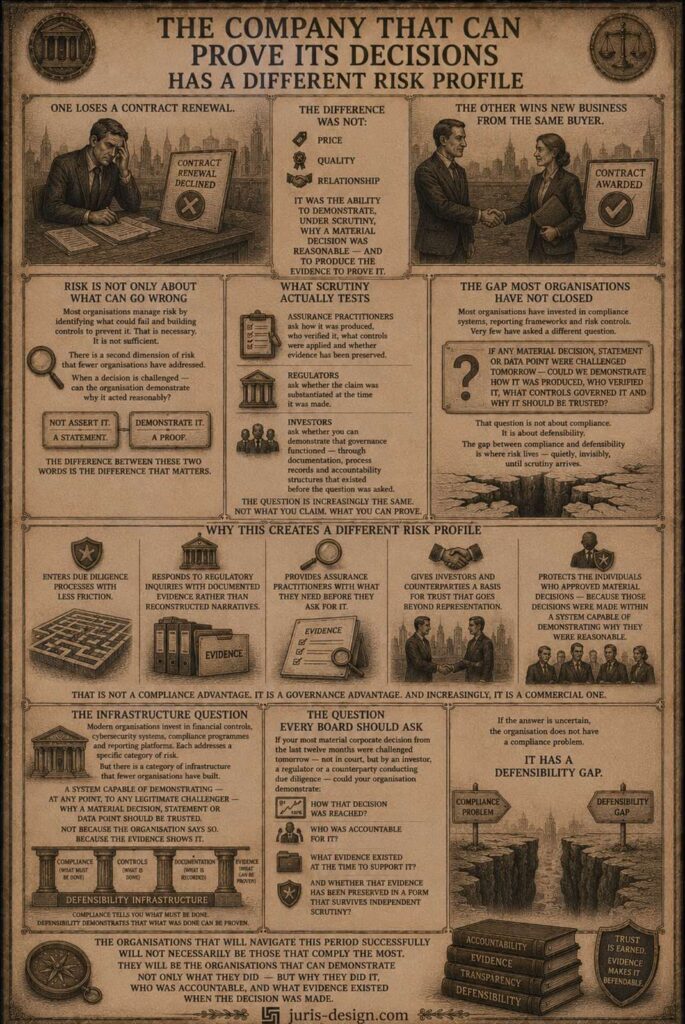
  • Kompanija koja može dokazati svoje odluke ima drugačiji profil rizika

    Kompanija koja može dokazati svoje odluke ima drugačiji profil rizika

    Jedna gubi obnovu ugovora. Druga dobija nove poslove od istog kupca. Razlika nije bila u cijeni. Nije bila u kvalitetu. Nije bila u odnosu.

    Bila je u sposobnosti da se, pod nadzorom, pokaže zašto je materijalna odluka bila razumna — i da se pruže dokazi koji to potvrđuju.

    Rizik nije samo pitanje onoga što može poći po zlu

    Većina organizacija upravlja rizikom tako što identifikuje šta bi moglo poći po zlu i uspostavlja kontrole kako bi to spriječila. To je neophodno. Ali nije dovoljno. Postoji i druga dimenzija rizika koju je manji broj organizacija adresirao.

    Kada je neka odluka osporena — od strane investitora, regulatora, ugovorne strane ili stručnjaka za provjeru — može li organizacija pokazati zašto je postupala razumno?

    Ne samo tvrditi. Pokazati. Razlika između te dvije riječi je razlika između izjave i dokaza.

    A u poslovnom okruženju u kojem su objave o održivosti, odluke podržane AI-jem, tvrdnje o lancu snabdijevanja i izjave upravnih odbora sve češće predmet nezavisne provjere, ta razlika nosi ekonomske posljedice.

    Šta nadzor zapravo provjerava

    Kada materijalna korporativna odluka postane predmet provjere, pitanje rijetko glasi da li je odluka bila ispravna.

    Pitanje je da li je proces koji ju je proizveo bio kontrolisan, dokumentovan i odbranjiv. Stručnjak za provjeru ne pita da li vaš Scope 3 broj djeluje razumno. Pita kako je proizveden, ko ga je provjerio, koje su kontrole primijenjene i da li su dokazi sačuvani. Regulator koji istražuje tvrdnju o greenwashingu ne pita da li ste imali namjeru da obmanete.

    Između ostalih pitanja, pita da li je tvrdnja bila potkrijepljena u trenutku kada je iznesena — iako će precizan standard zavisiti od primjenjive jurisdikcije i regulatornog okvira.

    Investitor koji sprovodi dubinsku analizu ne pita da li vaše upravljanje djeluje ispravno. Pita možete li dokazati da je funkcionisalo — kroz dokumentaciju, evidenciju procesa i strukture odgovornosti koje su postojale prije nego što je pitanje postavljeno.

    U svakom slučaju, osnovno pitanje sve više ostaje isto. Ne šta tvrdite. Nego šta možete dokazati.

    Jaz koji većina organizacija još nije zatvorila

    Većina organizacija značajno je investirala u sisteme usklađenosti, okvire izvještavanja i kontrole rizika. Vrlo malo njih postavilo je drugačije pitanje.

    Ako bi sjutra bilo koja materijalna odluka, izjava ili podatak u našem korporativnom izvještavanju bio osporen — bismo li mogli pokazati kako je nastao, ko ga je provjerio, koje su ga kontrole uređivale i zašto mu treba vjerovati?

    To pitanje nije pitanje usklađenosti. To je pitanje odbranjivosti. A jaz između usklađenosti i odbranjivosti je mjesto gdje rizik živi — tiho, nevidljivo, sve dok ne dođe do provjere.

    Zašto ovo stvara drugačiji profil rizika

    Organizacija koja može dokazati odbranjivost svojih odluka funkcioniše drugačije od one koja to ne može. Ulazi u procese dubinske analize uz manje prepreka. Odgovara na regulatorne upite dokumentovanim dokazima, a ne naknadno rekonstruisanim objašnjenjima. Stručnjacima za provjeru pruža ono što im je potrebno prije nego što to zatraže.

    Investitorima i ugovornim stranama daje osnov za povjerenje koji prevazilazi samu izjavu. Štiti osobe koje su odobrile materijalne odluke — jer su te odluke donesene unutar sistema koji može pokazati zašto su bile razumne. To nije prednost u usklađenosti. To je prednost u upravljanju. I sve više, to je i komercijalna prednost.

    Pitanje infrastrukture

    Savremene organizacije ulažu u finansijske kontrole, sisteme sajber bezbjednosti, programe usklađenosti i platforme za izvještavanje. Svaki od njih adresira određenu kategoriju rizika. Ali postoji kategorija infrastrukture koju je izgradio manji broj organizacija. Sistem sposoban da pokaže — u bilo kojem trenutku, svakom legitimnom licu koje vrši provjeru — zašto materijalnoj korporativnoj odluci, izjavi ili podatku treba vjerovati. Ne zato što organizacija tako kaže. Nego zato što dokazi to pokazuju.

    Ta infrastruktura ne zamjenjuje usklađenost. Ona je upotpunjuje. Jer usklađenost govori organizaciji šta mora biti učinjeno. Infrastruktura odbranjivosti pokazuje da se ono što je učinjeno može dokazati.

    Pitanje koje bi svaki upravni odbor trebalo da postavi

    Ako bi sjutra vaša najmaterijalnija korporativna odluka iz posljednjih dvanaest mjeseci bila osporena — ne na sudu, već od strane investitora, regulatora ili ugovorne strane koja sprovodi dubinsku analizu — da li bi vaša organizacija mogla pokazati:

    • Kako je ta odluka donesena?
    • Ko je bio odgovoran za nju?
    • Koji su dokazi postojali u trenutku donošenja odluke koji su je potkrijepili?
    • I da li su ti dokazi sačuvani u obliku koji može izdržati nezavisnu provjeru?

    Ako je odgovor neizvjestan, organizacija nema problem usklađenosti. Ima jaz u odbranjivosti. A u poslovnom okruženju u kojem provjera korporativnih odluka postaje sistematičnija, rigoroznija i sa većim posljedicama — taj jaz ima svoju cijenu. Organizacije koje će uspješno proći kroz ovaj period neće nužno biti one koje se najviše usklađuju. Biće to organizacije koje mogu pokazati ne samo šta su uradile — već i zašto su to uradile, ko je bio odgovoran i koji su dokazi postojali kada je odluka donesena. To je odbranjivost.

    Ostali blogovi

  • Ako koristite AI za ESG izvještavanje, ko je pravno odgovoran?

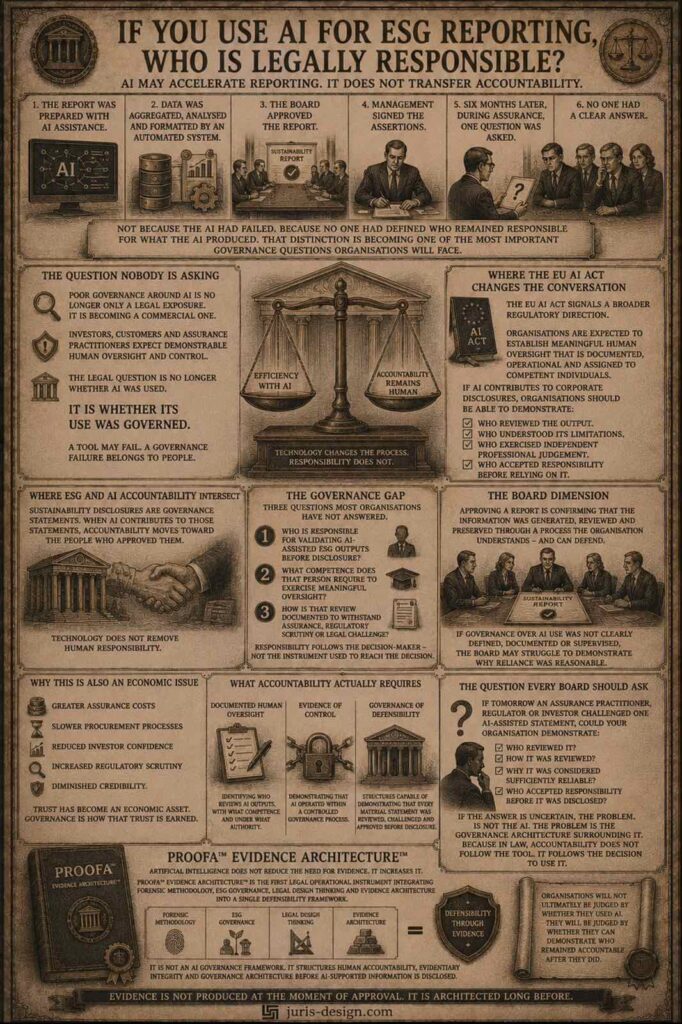
    Ako koristite AI za ESG izvještavanje, ko je pravno odgovoran?

    Vještačka inteligencija može ubrzati izvještavanje o održivosti. Ne prenosi odgovornost.

    Menadžment je potpisao izjave.

    Izvještaj o održivosti pripremljen je uz pomoć AI-ja. Podaci su objedinjeni, analizirani i formatirani automatizovanim sistemom. Upravni odbor je odobrio izvještaj. Uprava je potpisala izjave. Šest mjeseci kasnije, tokom angažmana na provjeri, postavljeno je jedno pitanje.„Ko je validirao ovaj rezultat prije nego što je objavljen?“ Niko nije imao jasan odgovor. Ne zato što je AI zakazao. Već zato što niko nije definisao ko ostaje odgovoran za ono što je AI proizveo. Ta razlika postaje jedno od najvažnijih pitanja korporativnog upravljanja s kojima će se organizacije suočiti.

    Pitanje koje niko ne postavlja

    Organizacije usvajaju AI alate za ESG izvještavanje nevjerovatnom brzinom. Objedinjavanje podataka. Procjene materijalnosti. Generisanje narativa. Analiza nedostataka. Dobici u efikasnosti su neosporni.

    Jaz u upravljanju raste jednako brzo. Loše upravljanje AI-jem više nije samo pravna izloženost. Postaje i komercijalna. Investitori sve više ispituju kvalitet upravljanja. Kupci sve češće pitaju kako se informacije o održivosti proizvode. Stručnjaci za provjeru sve više očekuju da organizacije mogu dokazati da su rezultati dobijeni uz pomoć AI-ja ostali pod stvarnom ljudskom kontrolom. Većina organizacija i dalje tretira AI kao alat za produktivnost. Regulatori sve više očekuju da organizacije dokažu da odluke podržane AI-jem ostaju podložne efikasnom upravljanju i dokumentovanom ljudskom nadzoru. Pravno pitanje više nije da li je AI korišćen. Već da li je njegova upotreba bila uređena. Ta razlika je važna. Alat može zakazati. Propust u upravljanju pripada ljudima.

    Gdje EU AI Act mijenja razgovor

    EU AI Act signalizira širi regulatorni pravac. Tamo gdje AI sistemi potpadaju pod njegov obuhvat, od organizacija se očekuje da uspostave smislen ljudski nadzor koji je dokumentovan, operativan i dodijeljen kompetentnim osobama. Čak i kada određena ESG AI aplikacija ne potpada pod klasifikaciju visokog rizika iz Akta, pitanje upravljanja ostaje izuzetno slično. Ako AI doprinosi korporativnim objavama, organizacije bi trebalo da mogu pokazati: Ko je pregledao rezultat. Ko je razumio njegova ograničenja. Ko je primijenio nezavisno profesionalno rasuđivanje. Ko je preuzeo odgovornost prije oslanjanja na njega. To očekivanje ne zavisi isključivo od toga da li se primjenjuje konkretna pravna obaveza. Ono odražava širi princip upravljanja koji organizacije sve teže mogu ignorisati. Ponekad je jedno pitanje stručnjaka za provjeru, regulatora ili investitora dovoljno da otkrije da li takvo upravljanje zaista postoji.

    Gdje se ESG i odgovornost za AI susreću

    Objave o održivosti nijesu neutralni dokumenti. One su izjave o upravljanju upućene investitorima, regulatorima, kupcima i tržištu.
    Kada AI doprinosi tim izjavama — bilo objedinjavanjem podataka, generisanjem narativa ili podrškom procjenama materijalnosti — pitanje odgovornosti ne nestaje. Samo mijenja pravac. Pomjera se prema ljudima koji su odabrali tehnologiju. Prema onima koji su pregledali rezultat. Prema onima koji su odobrili objavu. Prema Corporate Sustainability Reporting Directive, izvještavanje o održivosti postalo je dio korporativnog upravljanja, a ne samo operativni proces izvještavanja. EU AI Act dodatno potvrđuje drugi princip: tehnologija ne uklanja ljudsku odgovornost. Zajedno, ovi razvojni pravci otkrivaju jaz u upravljanju koji mnoge organizacije još nijesu prepoznale.

    Jaz u upravljanju koji je malo organizacija zatvorilo

    Većina organizacija koje koriste AI u ESG izvještavanju nije odgovorila na tri osnovna pitanja. Ko je odgovoran za validaciju ESG rezultata dobijenih uz pomoć AI-ja prije objave? Koje kompetencije ta osoba mora imati da bi vršila smislen nadzor. Kako je taj pregled dokumentovan na način koji može izdržati provjeru, regulatorni nadzor ili pravni spor? Bez jasnih odgovora, rizikom AI-ja se nije upravljalo. On je samo prenesen u proces bez jasno utvrđene odgovornosti. Iz pravne perspektive, odgovornost prati donosioca odluke — a ne instrument koji je korišćen za donošenje odluke. AI mijenja proces. Ne mijenja taj princip. A kada nadzor počne, odgovornost se uvijek vraća ljudima koji su odobrili ishod. Nikada ne ostaje na tehnologiji.

    Dimenzija upravnog odbora

    Upravni odbori koji odobravaju izvještaje o održivosti sve se više suočavaju s pitanjem upravljanja, a ne tehnologije.
    Odobravanje izvještaja o održivosti nije samo autorizacija dokumenta. To je potvrda da su informacije u tom dokumentu generisane, pregledane i očuvane kroz proces koji organizacija razumije — i koji može odbraniti. Ako je AI doprinio tom procesu, ali upravljanje njegovom upotrebom nikada nije bilo jasno definisano, dokumentovano ili nadzirano, upravnom odboru može biti teško da dokaže zašto je oslanjanje na te rezultate bilo razumno. EU AI Act ne stvara odgovornost za upravljanje. On čini postojeća očekivanja u pogledu upravljanja vidljivijim.

    Zašto je ovo i ekonomsko pitanje

    Slabo upravljanje AI-jem ne povećava samo pravnu izloženost. Ono utiče na poslovnu vrijednost.

    Organizacija koja ne može dokazati kontrolu nad informacijama o održivosti dobijenim uz pomoć AI-ja može se suočiti sa:

    • većim troškovima provjere
    • sporijim procesima nabavke
    • smanjenim povjerenjem investitora
    • pojačanim regulatornim nadzorom
    • smanjenom vjerodostojnošću kod kupaca i poslovnih partnera

    Povjerenje je postalo ekonomska vrijednost. Upravljanje sve više predstavlja mehanizam kroz koji se to povjerenje stiče.

    Šta odgovornost zapravo zahtijeva

    AI može ubrzati ESG izvještavanje. Ne može zamijeniti upravljanje. Niti može zamijeniti dokaze.

    Odgovorno ESG izvještavanje uz pomoć AI-ja zahtijeva:

    • dokumentovani ljudski nadzor koji identifikuje ko pregledava rezultate AI-ja, sa kojim kompetencijama i pod kojim ovlašćenjem
    • dokaze koji pokazuju da je AI djelovao u okviru kontrolisanog procesa upravljanja, umjesto da zamjenjuje informisano ljudsko rasuđivanje
    • strukture upravljanja koje mogu pokazati da je svaka materijalna izjava o održivosti pregledana, osporena i odobrena prije objave

    Tehnologija može generisati informacije. Samo upravljanje pretvara informacije u nešto što organizacije mogu odgovorno objaviti.

    Pitanje koje svaki upravni odbor treba postaviti

    Ako bi sjutra stručnjak za provjeru, regulator ili investitor osporio jednu izjavu u vašem izvještaju o održivosti koja je nastala uz pomoć AI-ja, da li bi vaša organizacija mogla pokazati:
    Ko ju je pregledao? Kako je pregledana? Zašto se smatrala dovoljno pouzdanom? Ko je preuzeo odgovornost prije nego što je objavljena? Ako je odgovor neizvjestan, problem nije AI. Problem je arhitektura upravljanja koja ga okružuje. Jer u pravu odgovornost ne prati alat. Ona prati odluku da se alat koristi.

    PROOFA™ Evidence Architecture™

    Vještačka i PROOFA™ Evidence Architecture™

    Vještačka inteligencija ne smanjuje potrebu za dokazima. Ona je povećava.

    PROOFA™ Evidence Architecture™ razvijen je kao prvi pravni operativni instrument koji integriše forenzičku metodologiju, ESG upravljanje, Legal Design Thinking i arhitekturu dokaza u jedinstveni okvir odbranjivosti.

    To nije okvir za upravljanje AI-jem. Ne reguliše vještačku inteligenciju. On strukturira ljudsku odgovornost, integritet dokaza i arhitekturu upravljanja koja mora postojati prije nego što informacije dobijene uz pomoć AI-ja postanu dio korporativnog izvještavanja o održivosti.

    Jer organizacije na kraju neće biti procjenjivane prema tome da li su koristile AI. Biće procjenjivane prema tome da li mogu dokazati ko je ostao odgovoran nakon što su ga koristile.

    Ovaj članak razmatra pitanja upravljanja koja proizlaze iz susreta izvještavanja o održivosti uz pomoć AI-ja i novih evropskih regulatornih okvira. Reference na EU AI Act odražavaju njegov širi pravac u pogledu upravljanja i ne treba ih tumačiti kao tvrdnju da je svaka AI aplikacija koja se koristi u ESG izvještavanju automatski klasifikovana kao AI sistem visokog rizika prema tom Aktu.

    Ostali blogovi

  • Scope 3 podaci: Razlog zbog kojeg možete izgubiti EU kupca prije nego što shvatite zašto

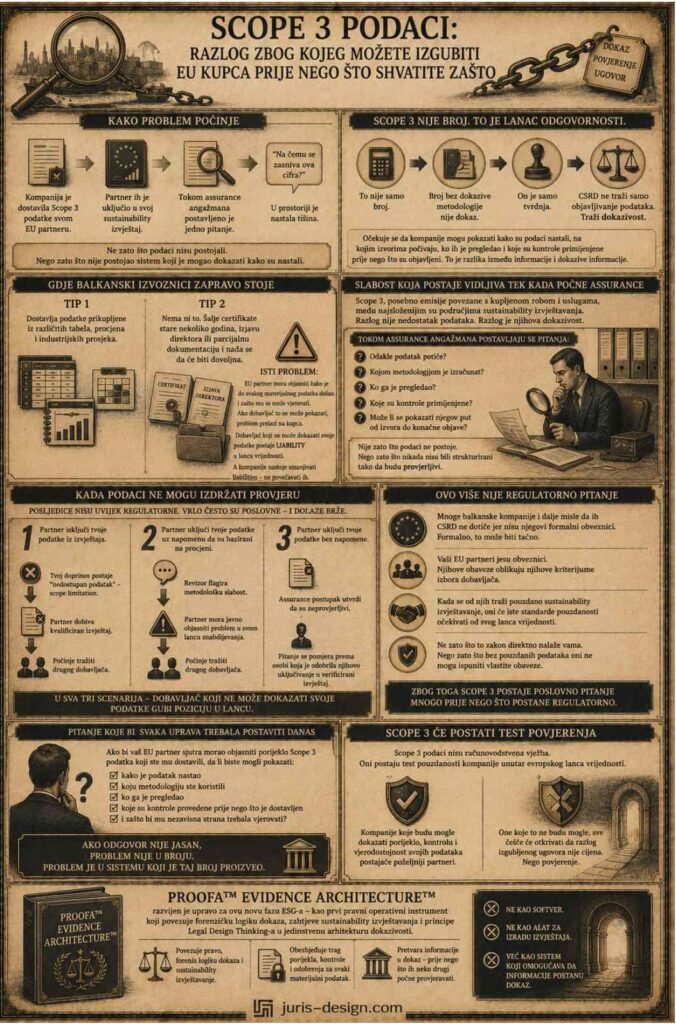
    Scope 3 podaci: Razlog zbog kojeg možete izgubiti EU kupca prije nego što shvatite zašto

    Kompanija je dostavila Scope 3 podatke svom EU partneru. Partner ih je uključio u svoj sustainability izvještaj. Tokom assurance angažmana postavljeno je jedno pitanje. “Na čemu se zasniva ova cifra?” U prostoriji je nastala tišina. Ne zato što podaci nisu postojali. Nego zato što nije postojao sistem koji je mogao dokazati kako su nastali.

    Scope 3 nije broj. To je lanac odgovornosti. Većina balkanskih izvoznika Scope 3 doživljava kao računicu. Sabereš emisije dobavljača, dodaš transport, primijeniš odgovarajuće faktore emisije i dobiješ broj koji ulazi u izvještaj.

    Ali Scope 3 nije samo broj. Broj bez dokazive metodologije nije dokaz. On je samo tvrdnja. Corporate Sustainability Reporting Directive ne traži samo objavljivanje podataka. Kako zahtjevi za sustainability izvještavanje i assurance sazrijevaju, od kompanija se očekuje da mogu pokazati kako su podaci nastali, na kojim izvorima počivaju, ko ih je pregledao i koje su kontrole primijenjene prije nego što su objavljeni. To je suštinska razlika između informacije i dokazive informacije.

    Gdje balkanski izvoznici zapravo stoje

    Danas se u praksi najčešće sreću dva tipa izvoznika. Prvi dostavlja podatke prikupljene iz različitih tabela, procjena i industrijskih prosjeka.

    Drugi nema ni to. Šalje certifikate stare nekoliko godina, izjavu direktora ili parcijalnu dokumentaciju i nada se da će biti dovoljna. Oba pristupa imaju isti problem. EU partner koji priprema sustainability izvještaj mora biti sposoban objasniti kako je do svakog materijalnog podatka došao i zašto mu se može vjerovati. Ako dobavljač to ne može pokazati, problem više nije samo na strani dobavljača. Problem prelazi na kupca koji te podatke uključuje u vlastiti izvještaj. Dobavljač koji ne može dokazati svoje podatke postaje liability u lancu vrijednosti. A kompanije nastoje smanjivati liabilities – ne povećavati ih.

    Slabost koja postaje vidljiva tek kada počne assurance

    Scope 3, posebno emisije povezane s kupljenom robom i uslugama, među najsloženijim su područjima sustainability izvještavanja. Razlog nije nedostatak podataka. Razlog je njihova dokazivost. Tokom assurance angažmana pažnja se ne usmjerava samo na broj. Postavljaju se pitanja poput:

    • Odakle podatak potiče?
    • Kojom metodologijom je izračunat?
    • Ko ga je pregledao?
    • Koje su kontrole primijenjene?
    • Može li se pokazati njegov put od izvora do konačne objave?

    Upravo na tim pitanjima mnogi sistemi počinju pokazivati svoje slabosti. Nije zato što podaci ne postoje. Nego zato što nikada nisu bili strukturirani tako da budu provjerljivi.

    Kada podaci ne mogu izdržati provjeru

    Posljedice nisu uvijek regulatorne. Vrlo često su poslovne – i dolaze brže. EU partner može zaključiti da dostavljeni podaci nisu dovoljno pouzdani za uključivanje u izvještaj. Može ih označiti kao procjene uz dodatna objašnjenja. Može tražiti opsežne dopune dokumentacije. Ili može zaključiti da je jednostavnije pronaći dobavljača koji raspolaže kvalitetnijim informacijama.

    U konkretnim scenarijima to izgleda ovako:

    Partner isključi tvoje podatke iz izvještaja. Tvoj doprinos postaje “nedostupan podatak” – scope limitation u assurance terminologiji. Partner dobiva kvalificiran izvještaj. Počinje tražiti drugog dobavljača. Partner uključi tvoje podatke uz napomenu da su bazirani na procjeni. Revizor flagira metodološku slabost. Partner mora javno objasniti problem u svom lancu snabdijevanja. Počinje tražiti drugog dobavljača. Partner uključi tvoje podatke bez napomene. Assurance postupak utvrdi da su neprovjerljivi. Pitanje se pomjera prema osobi koja je odobrila njihovo uključivanje u verificirani izvještaj.

    U sva tri scenarija – dobavljač koji ne može dokazati svoje podatke gubi poziciju u lancu.

    Ovo više nije regulatorno pitanje

    Mnoge balkanske kompanije i dalje misle da ih CSRD ne dotiče jer nisu njegovi formalni obveznici. Formalno, to može biti tačno. Tržišno, sve manje znači. Vaši EU partneri jesu obveznici. Njihove obaveze oblikuju njihove kriterijume izbora dobavljača. Kada se od njih traži pouzdano sustainability izvještavanje, oni će iste standarde pouzdanosti očekivati od svog lanca vrijednosti. Ne zato što to zakon direktno nalaže vama. Nego zato što bez pouzdanih podataka oni ne mogu ispuniti vlastite obaveze. Zbog toga Scope 3 postaje poslovno pitanje mnogo prije nego što postane regulatorno.

    Pitanje koje bi svaka uprava trebala postaviti danas Ako bi vaš EU partner sutra morao objasniti porijeklo Scope 3 podatka koji ste mu dostavili, da li biste mogli pokazati:

    • kako je podatak nastao
    • koju metodologiju ste koristili
    • ko ga je pregledao
    • koje su kontrole provedene prije nego što je dostavljen
    • i zašto bi mu nezavisna strana trebala vjerovati?

    Ako odgovor nije jasan, problem nije u broju. Problem je u sistemu koji je taj broj proizveo.

    Scope 3 će postati test povjerenja

    Scope 3 podaci nisu računovodstvena vježba. Oni postaju test pouzdanosti kompanije unutar evropskog lanca vrijednosti. Kompanije koje budu mogle dokazati porijeklo, kontrolu i vjerodostojnost svojih podataka postajaće poželjniji partneri. One koje to ne budu mogle, sve češće će otkrivati da razlog izgubljenog ugovora nije cijena. Nego povjerenje.

    PROOFA™ Evidence Architecture™ razvijen je upravo za ovu novu fazu ESG-a – kao prvi pravni operativni instrument koji povezuje forenzičku logiku dokaza, zahtjeve sustainability izvještavanja i principe Legal Design Thinking-a u jedinstvenu arhitekturu dokazivosti. Ne kao softver. Ne kao alat za izradu izvještaja. Već kao sistem koji omogućava da informacije postanu dokaz, prije nego što ih neko drugi počne provjeravati.

    Ostali blogovi

  • Odgovornost upravnog odbora u eri ESG provjere

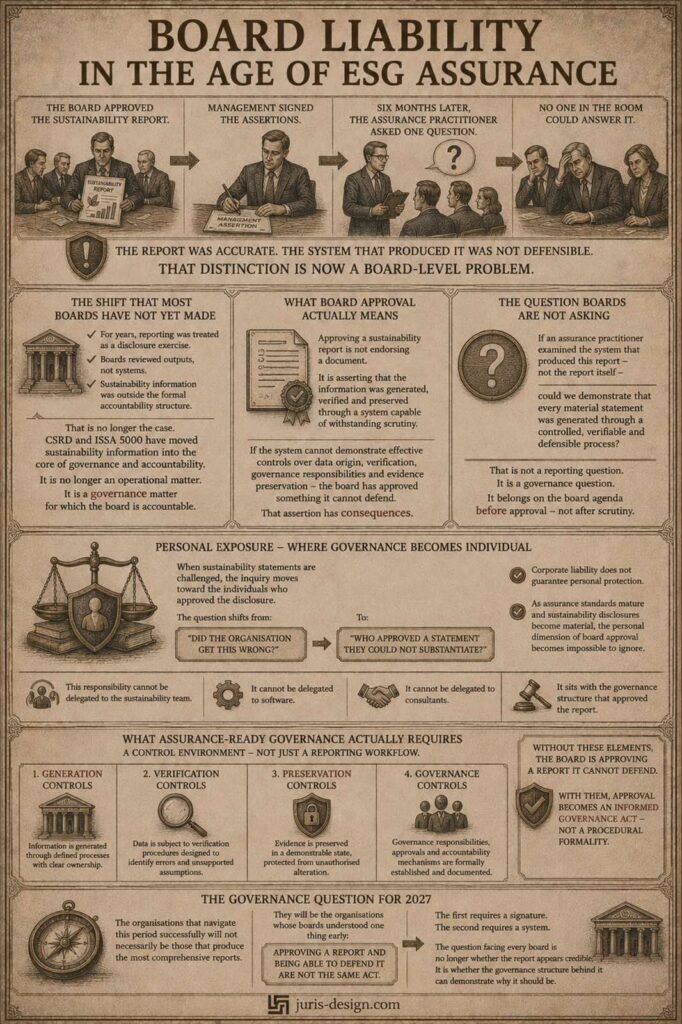
    Odgovornost upravnog odbora u eri ESG provjere

    Upravni odbor je odobrio izvještaj o održivosti.

    Menadžment je potpisao izjave.

    Šest mjeseci kasnije, osoba zadužena za provjeru postavila je jedno pitanje.

    Niko u prostoriji nije znao odgovor.

    Izvještaj je bio tačan.

    Sistem koji ga je proizveo nije bio odbranjiv.

    Ta razlika je danas problem na nivou upravnog odbora.

    Promjena koju većina odbora još nije napravila

    Godinama se izvještavanje o održivosti posmatralo kao proces objave podataka.

    Prikupi podatke. Pripremi izvještaj. Ispuni rok.

    Odbori su pregledali rezultate.

    Rijetko su analizirali sisteme koji su ih proizveli.

    Takav pristup je bio održiv dok su zahtjevi provjere bili ograničeni i dok su informacije o održivosti bile izvan formalnog sistema odgovornosti organizacije.

    To više nije slučaj.

    Kako Corporate Sustainability Reporting Directive ugrađuje informacije o održivosti u formalno korporativno izvještavanje, a International Standard on Sustainability Assurance postaje referentni okvir za provjere, pozicija upravnog odbora se suštinski mijenja.

    Informacije o održivosti više nisu operativna tema koju obrađuje stručni tim.

    One su pitanje upravljanja za koje je odbor odgovoran.

    Šta zapravo znači odobrenje odbora

    Mnogi direktori i dalje doživljavaju odobravanje ESG izvještaja kao proceduralni korak.

    Potpiši ovdje. Pređi na sljedeću tačku.

    Pravna i operativna realnost je drugačija.

    Kada odbor odobri izvještaj o održivosti, on ne odobrava samo dokument.

    On potvrđuje da su informacije u tom dokumentu nastale, provjerene i očuvane kroz sistem koji može izdržati nezavisnu provjeru.

    Ta tvrdnja ima posljedice.

    Ako sistem iza izvještaja ne može dokazati kontrolu nad porijeklom podataka, procedurama provjere, upravljačkim odgovornostima i očuvanjem dokaza — odbor je odobrio nešto što ne može da odbrani.

    I u savremenim okvirima provjere, ta praznina ne ostaje dugo nevidljiva.

    Pitanje koje odbori ne postavljaju

    Odbori redovno raspravljaju o regulatornom riziku.

    Raspravljaju o reputacijskom riziku.

    Raspravljaju o finansijskoj izloženosti.

    Rijetko postavljaju ključno pitanje u okruženju provjere:

    Ako bi osoba koja vrši provjeru analizirala sistem koji je proizveo ovaj izvještaj — a ne sam izvještaj — da li bismo mogli dokazati da je svaka materijalna tvrdnja nastala kroz kontrolisan, provjerljiv i odbranjiv proces?

    To nije pitanje izvještavanja.

    To je pitanje upravljanja.

    I ono pripada dnevnom redu odbora prije odobravanja izvještaja — ne nakon što počne provjera.

    Lična izloženost — gdje upravljanje postaje individualno

    Odgovornost odbora u kontekstu ESG provjere nije apstraktna.

    Kada tvrdnja o održivosti postane predmet regulatorne istrage, zahtjeva investitora ili sudskog spora, analiza se ne zaustavlja na nivou pravnog lica.

    Ona se pomjera prema pojedincima koji su odobrili objavu.

    Pitanje se mijenja iz:

    “Da li je organizacija pogriješila?”

    u:

    “Ko je odobrio tvrdnju koju nije mogao da potkrijepi?”

    Direktori koji su se oslanjali na pretpostavku da korporativna odgovornost štiti ličnu odgovornost suočavaju se sa drugačijom realnošću.

    Kako standardi provjere sazrijevaju i kako informacije o održivosti postaju sve značajnije za investicione odluke, regulatornu usklađenost i pravnu izloženost — lična dimenzija odobravanja postaje nemoguća za ignorisanje.

    Ta odgovornost se ne može delegirati timu za održivost.

    Ne može se delegirati softveru.

    Ne može se delegirati eksternim konsultantima.

    Ona ostaje u strukturi upravljanja koja je odobrila izvještaj.

    Šta zapravo znači governance spreman za provjeru

    Spremnost za provjeru ne postiže se posjedovanjem audit traila i dokumentovanih procedura.

    To je potrebno. Ali nije dovoljno.

    Odbor koji je zaista spreman za okruženje provjere mora moći da pokaže da organizacija ima kontrolni sistem — a ne samo proces izvještavanja.

    To znači:

    Informacije nastaju kroz definisane procese sa jasno utvrđenim vlasništvom.

    Podaci prolaze kroz procedure provjere dizajnirane da otkriju greške i nepotkrijepljene pretpostavke.

    Dokazi se čuvaju u provjerljivom stanju, zaštićeni od neovlašćenih izmjena.

    Uloge, odobrenja i mehanizmi odgovornosti su formalno uspostavljeni i dokumentovani.

    Bez ovih elemenata, odbor odobrava izvještaj koji ne može odbraniti.

    Sa njima, odobrenje postaje svjestan čin upravljanja — a ne formalnost.

    Pitanje upravljanja za 2027. godinu

    Organizacije koje će uspješno proći kroz ovaj period neće nužno biti one sa najopsežnijim izvještajima o održivosti.

    To će biti one čiji su odbori na vrijeme razumjeli jednu stvar:

    Odobriti izvještaj i biti u stanju da ga odbraniš nijesu ista stvar.

    Prvo zahtijeva potpis.

    Drugo zahtijeva sistem.

    Kako okruženje provjere sazrijeva, pitanje koje stoji pred svakim odborom više nije da li izvještaj izgleda kredibilno.

    Već da li struktura upravljanja iza njega može da objasni zašto bi trebalo da bude.

    Ostali blogovi

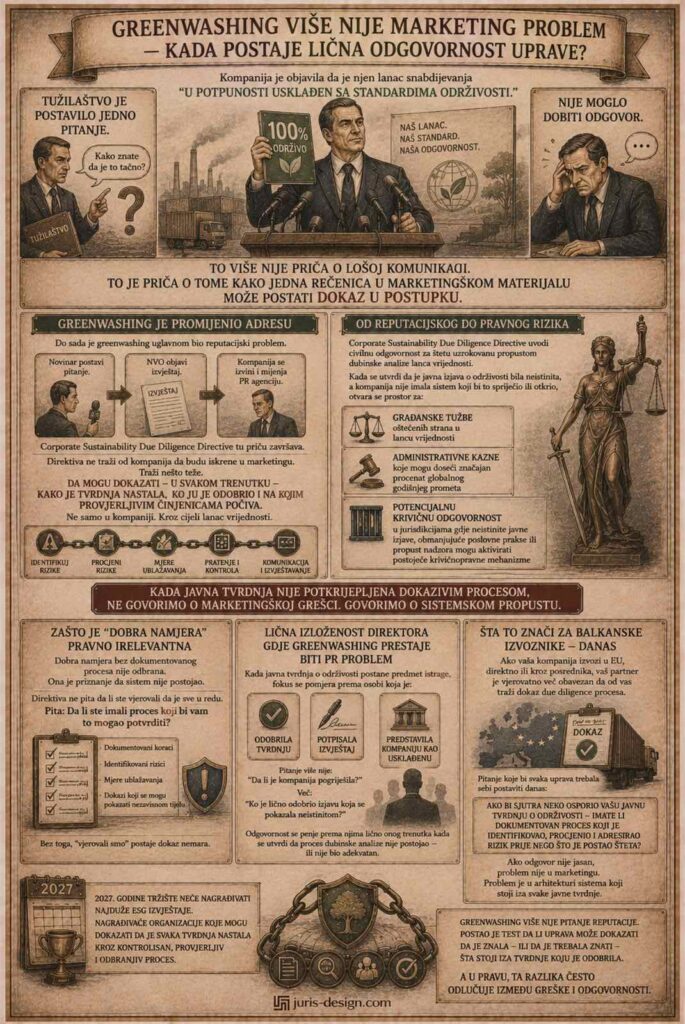
  • Greenwashing više nije marketing problem – kada postaje lična odgovornost uprave?

    Greenwashing više nije marketing problem – kada postaje lična odgovornost uprave?

    Kompanija je objavila da je njen lanac snabdijevanja “u potpunosti usklađen sa standardima održivosti.”

    Tužilaštvo je postavilo jedno pitanje.

    Nije moglo dobiti odgovor.

    To više nije priča o lošoj komunikaciji.

    To je priča o tome kako jedna rečenica u marketinškom materijalu može postati dokaz u postupku.

    Greenwashing je promijenio adresu

    Do sada je greenwashing uglavnom bio reputacijski problem.

    Novinar postavi pitanje.
    NVO objavi izvještaj.
    Kompanija se izvinjava i mijenja agenciju za odnose s javnošću.

    Corporate Sustainability Due Diligence Directive tu priču završava.

    Direktiva ne traži od kompanija da budu iskrene u marketingu.

    Traži nešto teže.

    Da mogu dokazati – u svakom trenutku – kako je tvrdnja nastala, ko ju je odobrio i na kojim provjerljivim činjenicama počiva.

    Ne samo u kompaniji.

    Kroz cijeli lanac vrijednosti.

    Kada kompanija javno tvrdi da poštuje standarde održivosti, a ne može pokazati dokaz dubinske analize iza te tvrdnje, više ne govorimo o marketinškoj grešci.

    Govorimo o sistemskom propustu.

    A sistemski propusti imaju pravne posljedice.

    Od reputacijskog do pravnog rizika

    Ovo je tačka koju većina balkanskih izvoznika na EU tržište još uvijek nije razumjela.

    Corporate Sustainability Due Diligence Directive uvodi civilnu odgovornost za štetu uzrokovanu propustom dubinske analize lanca vrijednosti.

    Ali praktične posljedice idu mnogo dalje.

    Kada se utvrdi da je javna izjava o održivosti bila neistinita, a kompanija nije imala sistem koji bi to spriječio ili otkrio, otvara se prostor za:

    • građanske tužbe oštećenih strana u lancu vrijednosti
    • administrativne kazne koje mogu doseći značajan procenat globalnog godišnjeg prometa
    • potencijalnu krivičnu odgovornost u jurisdikcijama gdje neistinite javne izjave, obmanjujuće poslovne prakse ili propust nadzora mogu aktivirati postojeće krivičnopravne mehanizme

    Za izvoznika sa Balkana, ovo nije apstraktna prijetnja iz Brisela.

    Ovo je rizik koji putuje kroz ugovor.

    Sa svakim EU partnerom koji mora primjenjivati due diligence na cijeli svoj lanac snabdijevanja – uključujući vas.

    Zašto je “dobra namjera” pravno irelevantna

    Direktori često misle da ih štiti dobra namjera.

    “Vjerovali smo da je dobavljač usklađen.”
    “Nismo znali za kršenje.”
    “Postupali smo u dobroj vjeri.”

    Pravno gledano, dobra namjera bez dokumentovanog procesa nije odbrana.

    Ona je priznanje da sistem nije postojao.

    Corporate Sustainability Due Diligence Directive ne pita da li ste vjerovali da je sve u redu.

    Pita:

    “Da li ste imali proces koji bi vam to mogao potvrditi?”

    Sa dokumentovanim koracima.
    Identifikovanim rizicima.
    Mjerama ublažavanja.
    I dokazima koji se mogu pokazati nezavisnom tijelu.

    Ako tog procesa nema, tvrdnja da ste “vjerovali” prestaje biti zaštita.

    Postaje dokaz nemara.

    Lična izloženost direktora – gdje greenwashing prestaje biti PR problem

    Ovdje greenwashing mijenja kategoriju.

    Kada javna tvrdnja o održivosti postane predmet istrage, fokus se ne zaustavlja na kompaniji.

    Pomjera se prema osobi koja je:

    • odobrila tvrdnju
    • potpisala izvještaj
    • predstavila kompaniju kao usklađenu

    To je trenutak kada se pitanje mijenja iz:

    “Da li je kompanija pogriješila?”

    u:

    “Ko je lično odobrio izjavu koja se pokazala neistinitom?”

    Direktori koji su navikli da odgovornost ostaje na nivou pravnog lica suočavaju se sa novom realnošću:

    Odgovornost se penje prema njima lično onog trenutka kada se utvrdi da proces dubinske analize nije postojao – ili nije bio adekvatan.

    Šta to znači za balkanske izvoznike – danas

    Ako vaša kompanija izvozi u EU, direktno ili kroz posrednika, vaš partner je vjerovatno već obavezan da od vas traži dokaz due diligence procesa.

    Ne izjavu. Dokaz.

    Pitanje koje bi svaka uprava trebala sebi postaviti danas:

    Ako bi sutra neko osporio vašu javnu tvrdnju o održivosti – imate li dokumentovan proces koji je identifikovao, procijenio i adresirao rizik prije nego što je postao šteta?

    Ako odgovor nije jasan, problem nije u marketingu.

    Problem je u arhitekturi sistema koji stoji iza svake javne tvrdnje.

    Greenwashing više nije pitanje stila komunikacije

    Tržište 2027. neće kažnjavati kompanije koje loše komuniciraju održivost.

    Kažnjavaće kompanije koje ne mogu dokazati da je iza svake tvrdnje postojao proces sposoban da je provjeri – prije nego što to učini neko drugi.

    Greenwashing više nije pitanje reputacije.

    Postao je test da li uprava može dokazati da je znala – ili da je trebala znati – šta stoji iza tvrdnje koju je odobrila.

    A u pravu, ta razlika često odlučuje između greške i odgovornosti.

    Ostali blogovi

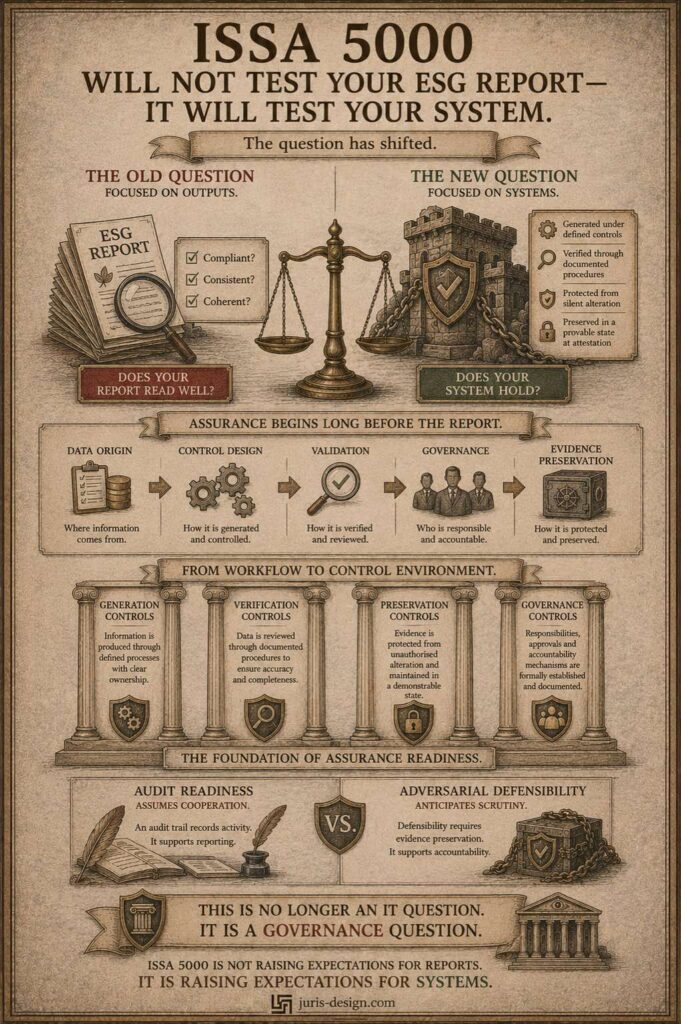
  • ISSA 5000 neće testirati vaš ESG izvještaj – testiraće vaš sistem

    ISSA 5000 neće testirati vaš ESG izvještaj – testiraće vaš sistem

    Godinama se izvještavanje o održivosti procjenjivalo prvenstveno kroz prizmu objavljivanja informacija.

    Organizacije su se fokusirale na to da li su prijavljeni svi traženi pokazatelji, da li su narativi usklađeni i da li su izjave o održivosti u skladu sa primjenjivim okvirima izvještavanja.

    To doba se završava.

    Kako zahtjevi za provjeru sazrijevaju i Međunarodni standard za provjeru održivosti (ISSA 5000) postaje referentna tačka za angažmane provjere, fokus se pomjera sa onoga što organizacije objavljuju na način na koji se te informacije generišu, kontrolišu, verifikuju i čuvaju.

    Razlika može djelovati suptilno.

    U praksi, ona mijenja sve.

    Tradicionalni ESG način razmišljanja

    Većina ESG programa razvijala se oko obaveza izvještavanja.

    Podaci su prikupljani iz različitih odjeljenja, objedinjavani u tabelama ili platformama za izvještavanje, pregledani od strane ESG timova i na kraju pretvarani u objave.

    Primarni cilj bio je potpunost.

    Možemo li prikupiti informacije?

    Možemo li pripremiti izvještaj?

    Možemo li ispoštovati rok?

    U takvom okruženju sistemi su projektovani da podrže tokove izvještavanja.

    Nisu nužno bili projektovani da stvaraju odbranjive dokaze.

    Sve dok su objave djelovale razumno i dok su očekivanja provjere bila ograničena, ta razlika često je prolazila nezapaženo.

    ISSA 5000 mijenja jednačinu.

    Pitanje više nije izvještaj

    Istorijski gledano, organizacije su navikle na pitanja poput:

    Da li je objava usklađena sa okvirom?

    Da li su prijavljene informacije konzistentne?

    Može li uprava objasniti metodologiju?

    Ova pitanja fokusiraju se na rezultate.

    ISSA 5000 uvodi drugačiju perspektivu.

    Lice koje vrši provjeru mora pribaviti dovoljno odgovarajućih dokaza o informacijama vezanim za održivost.

    Taj zahtjev neizbježno pomjera pažnju na sistem koji stoji u pozadini.

    Pravo pitanje postaje:

    Može li organizacija dokazati da ima efektivnu kontrolu nad generisanjem, verifikacijom i očuvanjem informacija o održivosti?

    Ovo nije pitanje izvještavanja.

    Ovo je pitanje sistema.

    Provjera počinje mnogo prije izvještaja

    Mnoge organizacije i dalje posmatraju provjeru kao pregled koji se sprovodi pri kraju ciklusa izvještavanja.

    Ta pretpostavka postaje sve problematičnija.

    Kvalitet dokaza određuje se u trenutku kada informacije nastaju, a ne kada se objavljuju.

    Ako izvorni podaci nemaju jasno vlasništvo, logiku validacije, kontrole očuvanja ili dokumentovane procedure, nijedan naknadni pregled ne može u potpunosti nadoknaditi te slabosti.

    Zbog toga provjera počinje uzvodno.

    Počinje sa:

    • Porijeklom podataka
    • Dizajnom kontrola
    • Procedurama verifikacije
    • Odgovornostima upravljanja
    • Očuvanjem dokaza

    Izvještaj samo odražava efikasnost tih elemenata.

    Zašto je arhitektura važna

    Većina ESG sistema izgrađena je za objedinjavanje objava.

    Vrlo malo njih izgrađeno je za očuvanje dokaza.

    Ova razlika postaje kritična u procesu provjere.

    Platforma za izvještavanje može uspješno objediniti informacije iz desetina izvora.

    Međutim, provjera zahtijeva više od objedinjavanja.

    Ona zahtijeva da organizacija može pokazati:

    • Kako je informacija ušla u sistem
    • Ko ju je verifikovao
    • Koje su kontrole primijenjene
    • Da li su izmjene praćene
    • Da li su dokazi sačuvani

    Može li uprava pokazati stanje informacija u trenutku davanja potvrde

    Bez strukturirane arhitekture dokaza, organizacije mogu posjedovati podatke, ali ne i odbranjiv dokaz.

    Taj jaz često ostaje nevidljiv sve dok ne dođe do provjere.

    Od radnog toka do kontrolnog okruženja

    Operativna implikacija ISSA 5000 je jednostavna.

    ESG sistemi više se ne mogu posmatrati samo kao alati za izvještavanje.

    Moraju funkcionisati kao kontrolna okruženja.

    Zreo sistem informacija o održivosti mora biti sposoban da demonstrira:

    • Kontrole generisanja: Informacije se proizvode kroz definisane procese sa jasnim vlasništvom i dokumentovanim metodologijama.
    • Kontrole verifikacije: Podaci su predmet postupaka pregleda osmišljenih da identifikuju greške, nedosljednosti i neutemeljene pretpostavke.
    • Kontrole očuvanja: Dokazi su zaštićeni od neovlašćenih izmjena i održavaju se u dokazivom stanju.
    • Kontrole upravljanja: Odgovornosti, odobrenja i mehanizmi odgovornosti formalno su uspostavljeni i dokumentovani.

    Zajedno, ove kontrole čine osnovu spremnosti za provjeru.

    Spremnost za reviziju nije isto što i odbranjivost

    Mnoge organizacije vjeruju da su spremne zato što posjeduju audit trail i dokumentovane radne tokove.

    Te mogućnosti jesu važne.

    Ali nisu dovoljne.

    Audit trail bilježi aktivnosti.

    Odbranjivost zahtijeva očuvanje dokaza.

    Spremnost za reviziju pretpostavlja saradnju.

    Odbranjivost predviđa preispitivanje.

    Kako objave o održivosti postaju sve značajnije za investitore, regulatore i sudske postupke, organizacije moraju razmišljati ne samo o tome da li se informacije mogu pregledati, već i da li se mogu odbraniti.

    Razlika je značajna.

    Jedno podržava izvještavanje.

    Drugo podržava odgovornost.

    Dimenzija upravljanja

    Možda najviše zanemarena implikacija ISSA 5000 jeste upravljanje.

    Upravni odbori odobravaju izvješća o održivosti.

    Uprava potpisuje potvrde.

    Ove radnje pretvaraju informacije o održivosti iz operativnog pitanja u pitanje korporativnog upravljanja.

    Zato pitanje sa kojim se suočava rukovodstvo nije:

    „Možemo li proizvesti izvještaj?“

    Već:

    „Možemo li dokazati da su informacije generisane, verifikovane i očuvane pod efektivnim kontrolama?“

    Ta odgovornost ne može biti delegirana softveru.

    Ne može biti delegirana konsultantima.

    Na kraju, ona pripada strukturi korporativnog upravljanja same organizacije.

    Budućnost provjere

    Organizacije koje će uspješno proći kroz narednu fazu neće nužno biti one koje objavljuju najviše informacija.

    Biće to organizacije koje razumiju kako se dokazi stvaraju, kontrolišu i čuvaju.

    ISSA 5000 ne podiže samo očekivanja za izvještaje o održivosti.

    On podiže očekivanja za sisteme održivosti.

    I kako okruženje provjere nastavlja da sazrijeva, odlučujuće pitanje neće biti da li izvještaj djeluje vjerodostojno.

    Biće da li sistem koji stoji iza njega može dokazati zašto jeste.

    Ostali blogovi

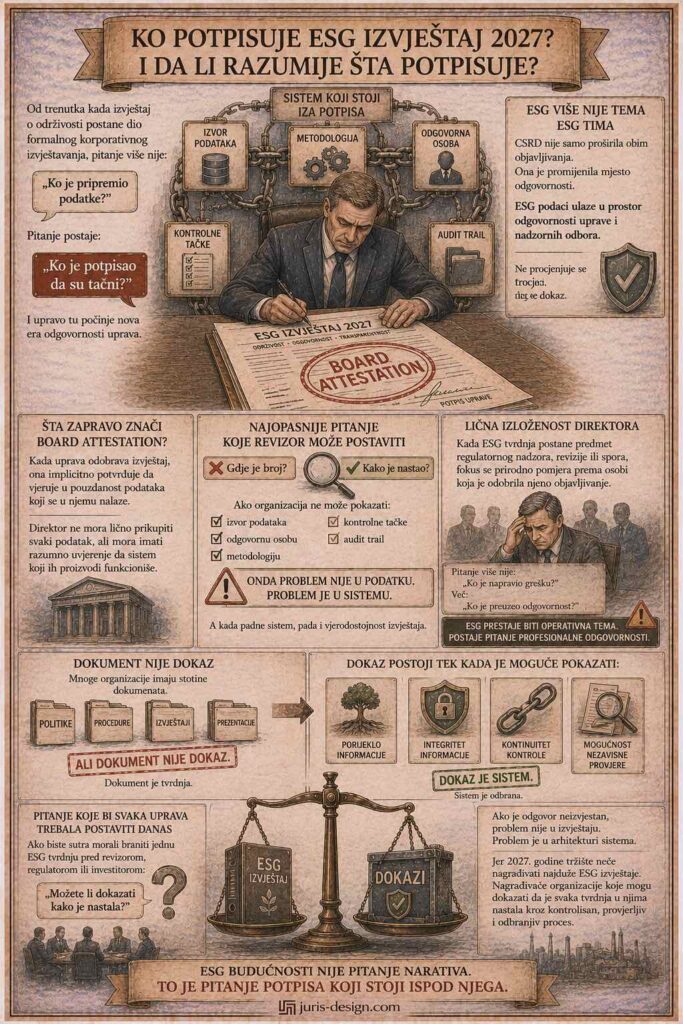
  • Ko potpisuje ESG izvještaj 2027. – i da li razumije šta potpisuje?

    Ko potpisuje ESG izvještaj 2027. – i da li razumije šta potpisuje?

    Većina kompanija i dalje ESG posmatra kao projekat usklađenosti.

    To je opasna zabluda.

    Jer od trenutka kada izvještaj o održivosti postane dio formalnog korporativnog izvještavanja, pitanje više nije:

    “Ko je pripremio podatke?”

    Pitanje postaje:

    “Ko je potpisao da su tačni?”

    I upravo tu počinje nova era odgovornosti uprava.

    ESG više nije tema ESG tima

    Corporate Sustainability Reporting Directive (CSRD) nije samo proširila obim objavljivanja.

    Ona je promijenila mjesto odgovornosti.

    Održivost se više ne tretira kao zasebna funkcija.

    Postaje dio korporativnog upravljanja.

    Drugim riječima:

    ESG podaci ulaze u prostor odgovornosti uprave i nadzornih odbora.

    A tamo vrijede potpuno druga pravila.

    Ne procjenjuje se trud.

    Procjenjuje se dokaz.

    Šta zapravo znači board attestation?

    Mnogi direktori još uvijek ESG izvještaj doživljavaju kao dokument koji priprema tim za održivost.

    Pravno gledano, situacija izgleda drugačije.

    Kada uprava odobrava izvještaj, ona implicitno potvrđuje da vjeruje u pouzdanost podataka koji se u njemu nalaze.

    To ne znači da direktor mora lično prikupiti svaki podatak.

    Ali znači da mora imati razumno uvjerenje da sistem koji ih proizvodi funkcioniše.

    Upravo zbog toga regulatorni fokus sve više prelazi sa sadržaja izvještaja na sistem koji ga generiše.

    Najopasnije pitanje koje revizor može postaviti

    Postoji jedno pitanje koje može srušiti cijelu ESG priču:

    “Kako znate da je ovaj podatak tačan?”

    Ne:

    “Gdje je broj?”

    Nego:

    “Kako je nastao?”

    Ako organizacija ne može pokazati:

    • izvor podataka
    • odgovornu osobu
    • metodologiju
    • kontrolne tačke
    • audit trail

    onda problem nije u podatku.

    Problem je u sistemu.

    A kada padne sistem, pada i vjerodostojnost izvještaja.

    Lična izloženost direktora

    Upravni odbori često raspravljaju o regulatornom riziku.

    Mnogo rjeđe raspravljaju o ličnoj izloženosti.

    Ali upravo se tu događa najveća promjena.

    Kada ESG tvrdnja postane predmet regulatornog nadzora, revizije ili spora, fokus se prirodno pomjera prema osobi koja je odobrila njeno objavljivanje.

    Pitanje više nije:

    “Ko je napravio grešku?”

    Već:

    “Ko je preuzeo odgovornost?”

    U tom trenutku ESG prestaje biti operativna tema.

    Postaje pitanje profesionalne odgovornosti.

    Dokument nije dokaz

    Mnoge organizacije imaju stotine ESG dokumenata.

    Politike. Procedure. Izvještaje. Prezentacije.

    Ali dokument nije dokaz.

    Dokaz postoji tek kada je moguće pokazati:

    • porijeklo informacije
    • integritet informacije
    • kontinuitet kontrole
    • mogućnost nezavisne provjere

    Bez toga dokument ostaje samo tvrdnja.

    Pitanje koje bi svaka uprava trebala postaviti danas

    Ako biste sutra morali braniti jednu ESG tvrdnju pred revizorom, regulatorom ili investitorom:

    Možete li dokazati kako je nastala?

    Ako je odgovor neizvjestan, problem nije u izvještaju.

    Problem je u arhitekturi sistema.

    Jer 2027. godine tržište neće nagrađivati najduže ESG izvještaje.

    Nagrađivaće organizacije koje mogu dokazati da je svaka tvrdnja u njima nastala kroz kontrolisan, provjerljiv i odbranjiv proces.

    ESG budućnosti nije pitanje narativa.

    To je pitanje potpisa koji stoji ispod njega.

    Ostali blogovi

MNE