Globalna eskalacija ESG rizika
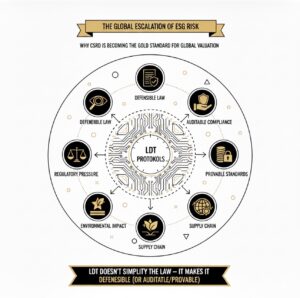
Zašto CSRD postaje zlatni standard za globalnu valuaciju
Kompanije širom svijeta i dalje posmatraju ESG kao regulatorni trend koji dolazi iz Evrope.
Ta percepcija je pogrešna.
Implementacijom CSRD direktive (Corporate Sustainability Reporting Directive), ESG prestaje biti dobrovoljna praksa i postaje globalno mjerljiv, pravno obavezujući sistem.
Ovo nije evropski problem. Ovo je globalni model poslovne validacije.
I. Ko je u riziku: geografija više ne štiti
Iako CSRD formalno dolazi iz Evropske unije, njegov efekat je eksteritorijalan. Direktna obaveza (EU tržište – od 2026.)
CSRD se primjenjuje na:
- velike EU kompanije;
- ne-EU kompanije koje ostvaruju značajan prihod u EU.
Ako poslujete na EU tržištu – CSRD vas obuhvata.
2. Indirektna obaveza (globalni lanac snabdijevanja)
Multinacionalne kompanije će zahtijevati ESG podatke od:
- dobavljača u Aziji;
- proizvođača u Latinskoj Americi;
- IT i servisnih partnera širom svijeta.
Ako vaš klijent mora dokazivati ESG usklađenost – vi morate dostaviti dokaz.
Neusaglašenost znači:
- gubitak ugovora;
- isključenje iz lanca snabdijevanja
- reputacijski rizik na globalnom nivou.
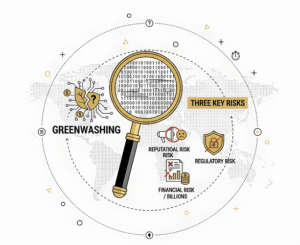
3. Greenwashing kao globalni pravni rizik
Neprovjerive ESG tvrdnje više nisu marketinški problem.
Regulatori (SEC, FTC, EU Komisija) aktivno sankcionišu:
- nedokazive „zelene“ tvrdnje;
- neauditabilne ESG izvještaje.
Greenwashing postaje univerzalni pravni rizik.
II. Pravi problem: nedostatak vizualne auditabilnosti
Većina kompanija pogrešno dijagnosticira ESG problem.
Problem nije:
- previše standarda;
- previše podataka;
- previše regulative.
Problem je fragmentiran i nevidljiv sistem dokazivanja.
Globalni ESG podaci dolaze iz različitih jurisdikcija, procesa i standarda, što stvara tri ključne ranjivosti:
- podaci se prikupljaju lokalno;
- ne postoje jedinstveni inputi;
- manuelni procesi proizvode greške.
2. Pravna ranjivost
Revizori traže:
- poredivost;
- sledljivost;
- jasan audit trail.
Tekstualni izvještaji to ne mogu osigurati.
3. Slaba karika: lanac snabdijevanja
Jedan neusklađen dobavljač može:
- kompromitovati cijelu korporaciju;
- ugroziti regulatornu usklađenost;
- aktivirati pravni i reputacijski rizik.
III. LDT rješenje: ESG kao protokol, ne kao dokument
Legal Design Thinking (LDT) transformiše ESG iz narativa u funkcionalan sistem. Vizualni ESG dashboard
Centralizovana kontrolna ploča koja:
- objedinjuje globalne ESG metrike;
- prikazuje porijeklo svakog podatka;
- omogućava trenutnu reviziju.
Rezultat: globalna auditabilnost.
2. Slojevita transparentnost (Layered Transparency)
Umjesto jednog masivnog izvještaja:
- vizualni ESG sažetak za investitore;
- tehnička dokumentacija za revizore.
Transparentnost bez preopterećenja.
3. ESG protokol za globalni lanac snabdijevanja
Vizualni LDT alati za dobavljače:
- standardizirani ESG checkliste;
- plain language upitnici;
- uporedivi podaci na izvoru.
Time se:
- zatvara prostor za greenwashing;
- smanjuje regulatorni rizik;
- jača cijeli lanac.
Vizualizacija je nova valuta povjerenja
U 2026. godini, ESG više nije pitanje namjere, već dokaza.
Kompanije koje ne mogu:
- vizualno;
- jasno;
- auditabilno
Prikazati svoje ESG performanse, biće:
- diskontirane u valuaciji;
- izložene pravnom riziku;
- isključene iz ključnih lanaca vrijednosti.
LDT ne pojednostavljuje zakon. On ga čini dokazivim.
Ako vaši ESG podaci nisu vizualni i auditabilni, da li su uopće pravno održivi?
Ostali blogovi


Trošak korporativne tvrdnje koju nije moguće dokazati
Ugovor nije obnovljen. Obavještenje je stiglo u tri reda. Kompanija je bila uvjerena da je…
Možete izgubiti tender prije nego što iko kaže da je razlog ESG
Formalno obavještenje je stiglo na tri reda. Kompanija je bila sigurna da je cijena bila…